売掛金とは、商品やサービスを提供して売上は確定したものの、まだ代金を受け取っていないときに使う勘定科目です。貸借対照表では資産として扱い、入金された時点で売掛金を減らす仕訳を行います。
日々の記帳では、売上の計上と入金のタイミングがずれることが当たり前に起こるため、ここでつまずくと帳簿全体が合わなくなります。
この記事では、簿記や会計に詳しくない方でも迷わないよう、売掛金の意味から発生・入金・年度をまたぐ場合の仕訳、買掛金や未収入金との違い、さらに売掛金が増えたときの資金繰り対策までを順番に整理します。
記事のポイント
- 売掛金の意味と資産としての位置づけ
- 発生から入金までの基本的な仕訳のパターン
- 振込手数料や消費税、年度をまたぐ売上の処理
- 買掛金や未収入金など似た勘定科目との違い
- 売掛金が増えたときの管理方法と資金繰りの対策
まずは、売掛金の全体像を一覧で確認しておきましょう。
| 項目 | 売掛金の取り扱い |
|---|---|
| 分類 | 資産(流動資産) |
| 発生するとき | 商品の販売やサービスの提供が終わり、代金が未入金のとき |
| 増えるとき | 借方に記入 |
| 減るとき | 貸方に記入 |
| 入金時の仕訳 | 普通預金(借方)/売掛金(貸方) |
売掛金とは?まだ受け取っていない売上代金
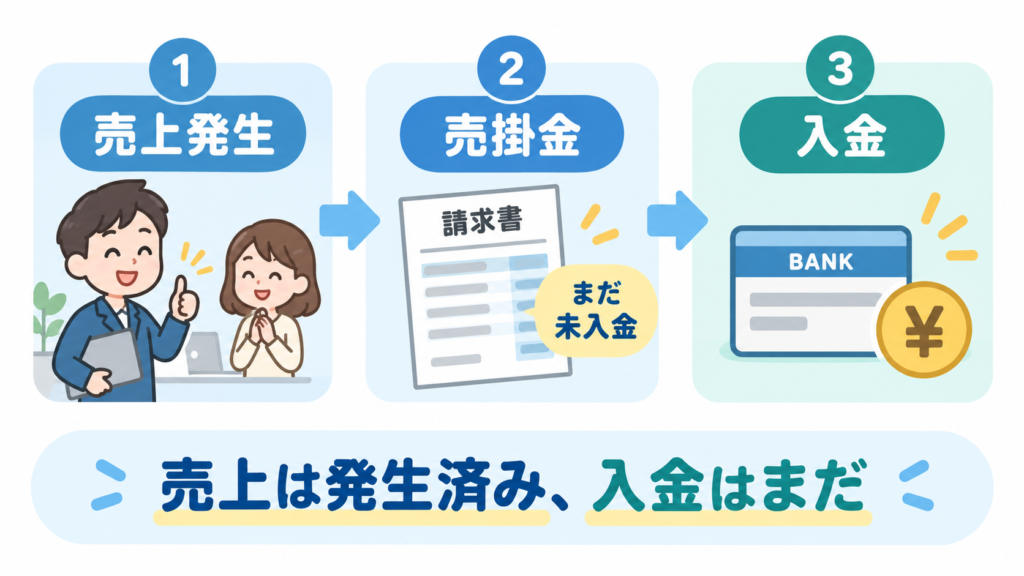
ここでは、売掛金という勘定科目がそもそも何を表しているのかを整理します。
資産として扱う理由、よく混同される売上との違い、そして帳簿に計上するタイミングという3つの視点から確認していきましょう。
この土台を押さえておくと、後半で取り上げる仕訳や確定申告の処理が理解しやすくなります。
売掛金は資産の勘定科目
売掛金は、資産グループに属する勘定科目です。
理由は単純で、後日代金を受け取る権利そのものを金額で表したものだからです。手元に現金はなくても、請求できる権利を持っている状態を帳簿に残しておく、という考え方になります。
たとえば、取引先に10万円分のデザイン業務を納品し、支払いが翌月末という契約であれば、納品した時点で10万円を請求する権利が確定します。
この権利を売掛金として資産に計上し、入金されたら資産の中身が売掛金から普通預金へ入れ替わる、というイメージです。
なお、貸借対照表では通常1年以内に回収される見込みの債権として、流動資産に区分します。
また、取引先がクレジットカードで決済した場合は、代金がカード会社から支払われるため、通常の売掛金と区別してクレジット売掛金という科目で管理する方法も採られます。
売掛金と売上の違い
売掛金と売上は、同じ取引の表と裏を表しています。売上は事業の収益を示し、損益計算書に載る科目です。
一方の売掛金は、その売上代金を受け取る権利を示し、貸借対照表に載ります。
言ってしまえば、売上は「いくら稼いだか」、売掛金は「そのうちいくら未回収か」を記録するもの、という役割分担です。掛け取引では売上と売掛金が同時に発生し、入金されると売掛金だけが消えて、売上はそのまま残ります。
| 項目 | 売上 | 売掛金 |
|---|---|---|
| 分類 | 収益 | 資産 |
| 記載される書類 | 損益計算書 | 貸借対照表 |
| 入金後の動き | 金額はそのまま残る | 入金額の分だけ減る |
このように考えると、売上が1,000万円あるのに預金残高が少ない、という状況も説明がつきます。
売上の一部が売掛金のまま残っているだけで、事業が赤字とは限らないためです。
売掛金が発生するタイミング
売掛金を計上する時期は、原則として実際に代金を受け取った日ではなく、収入すべき権利が確定した時点です。
所得税では、その年に現金を受け取っていなくても、収入すべき権利の確定した金額をその年の収入として扱うためです。
権利が確定する時期は、取引の内容や性質、契約の取決め、慣習などによって判定します。物販であれば商品を引き渡した日、受託業務であれば役務の提供や納品が完了した日が、一つの目安になります。
具体的には、次のようなタイミングが目安になります。
- 物販:商品を引き渡した日
- 受託業務やデザイン:納品が完了した日
- 工事や制作:仕事が完了して引き渡した日
- 継続的な保守契約:契約で定めた役務提供の完了日
ここで注意したいのが、入金日や請求書の発行日だけを見て記帳してしまうミスです。
月末締め翌月請求の取引でこれをやると、売上の計上月が1か月ずれてしまいます。取引ごとに権利が確定する日を決めて運用をそろえておけば、帳簿と確定申告の数字も自然と一致します。
売掛金の勘定科目と基本の仕訳
ここからは、実際の帳簿づけで使う仕訳を具体例で確認します。
掛け販売の発生時、普通預金への入金時、現金と掛けが混ざった場合、振込手数料が差し引かれた場合、消費税の扱い、そして年度をまたぐ場合という6つの場面を用意しました。
どれも個人事業主が一度は遭遇する処理ですので、自分の取引に近いパターンから確認してみてください。
掛けで商品やサービスを販売した場合
もっとも基本となるのが、売上が発生した時点の仕訳です。代金を後日受け取る約束であれば、借方に売掛金、貸方に売上を記入します。
例:10万円のサービスを提供し、代金は翌月末入金の約束とした。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 100,000 | 売上 | 100,000 |
この仕訳を切った時点で、事業の収益は確定し、同時に10万円の債権が資産として帳簿に残ります。
入金がまだでも売上として記録する点が、掛け取引の基本です。
売掛金が普通預金へ入金された場合
後日、代金が事業用の口座に振り込まれたら、資産である売掛金を減らします。借方に普通預金、貸方に売掛金を記入する形です。
例:先月計上した売掛金10万円が普通預金に入金された。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 100,000 | 売掛金 | 100,000 |
ここで売上を二重に計上してしまうミスがよく起こります。
売上はすでに発生時に計上済みですので、入金時に再び売上を使うと利益が倍に膨らみます。
入金時に動かすのは資産の中身だけ、と覚えておきましょう。
一部を現金で受け取った場合
代金の一部をその場で受け取り、残りを掛けにする取引もあります。この場合は、受け取った分と未回収の分を借方に分けて記入し、貸方に売上の総額を記入します。
例:30万円の商品を売り上げ、10万円は現金で受け取り、残りは掛けとした。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 100,000 | 売上 | 300,000 |
| 売掛金 | 200,000 |
借方の合計と貸方の合計が一致していれば問題ありません。
後日20万円が入金されたときは、普通預金20万円と売掛金20万円の仕訳で残高をゼロにします。
振込手数料が差し引かれた場合
請求額から振込手数料を引かれて入金されるケースは、フリーランスの取引で頻繁に起こります。
後述するとおり、こうした差し引き自体が法律上認められない取引も増えていますが、まずは実際に差し引かれて入金された場合の記帳方法を確認しておきましょう。
差し引かれた分を支払手数料として費用に計上する方法があります。
例:売掛金10万円に対し、振込手数料440円が差し引かれ、99,560円が入金された。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 99,560 | 売掛金 | 100,000 |
| 支払手数料 | 440 |
もう一つの方法として、差し引かれた分を売上値引きとして処理するやり方もあります。
消費税の課税事業者にとっては、こちらのほうが処理がすっきりする面があります。
売上値引きは売上げに係る対価の返還等にあたりますが、税込1万円未満の対価の返還等については返還インボイスの交付義務が免除されており、振込手数料相当額は通常この範囲に収まるためです。
なお、国税庁は取引当事者間の契約関係に応じて、売上値引きのほかに、代金決済上の役務提供の対価とする方法や、買手が立替払いしたものとする立替金処理も示しています。
どの処理になるかは契約の内容次第ですので、取引先との取り決めを確認したうえで選びましょう。
どちらの方法を選んでも、毎回同じルールで処理することが大切です。取引先ごとにやり方がばらつくと、期末に売掛金の残高が合わなくなる原因になります。
2026年1月から対象取引では差し引き禁止
ここは記帳の話よりも先に押さえておきたい部分です。
令和8年(2026年)1月1日から下請法は取適法(中小受託取引適正化法)へ変わり、対象となる取引では、中小受託事業者との合意の有無にかかわらず、振込手数料を負担させて代金から差し引くことが減額として違反になりました。
フリーランス法でも考え方が同じ方向へそろえられました。
1か月以上の業務委託など報酬の減額禁止の対象となる取引については、令和8年1月1日以降に発注した業務であれば、合意の有無にかかわらず報酬から振込手数料を差し引くことが報酬の減額に該当します。
詳細は公正取引委員会のよくある質問コーナー(取適法)をご確認ください。
言ってしまえば、これまで当たり前のように差し引かれてきた数百円が、取引によっては請求できるお金に変わったということです。
すべての取引が対象になるわけではありませんので、自分の取引が各法律の対象かどうかを一度確認してみてください。対象となる取引では、原則として代金や報酬から振込手数料を差し引かれない扱いになります。
売掛金と消費税の扱い
売掛金を計上する際の仕訳は、税込経理と税抜経理のどちらを採用しているかで変わります。
課税事業者はどちらの方式も選択可能です。免税事業者は所得金額の計算上、税込経理を適用することになりますので、請求額をそのまま売掛金として計上します。
例:11万円(税込)の売上を掛けで計上した場合の比較です。
| 経理方式 | 借方 | 貸方 |
|---|---|---|
| 税込経理 | 売掛金110,000 | 売上110,000 |
| 税抜経理 | 売掛金110,000 | 売上100,000/仮受消費税10,000 |
いずれの方式でも、売掛金の金額は請求書の総額と一致します。
消費税の納税額を把握しやすいのは税抜経理ですが、記帳の手間は増えていきます。どちらを選ぶにしても、採用している経理方式に合わせて継続して処理しましょう。
売掛金が年度をまたぐ場合
個人事業主がもっとも迷いやすいのが、12月に仕事が終わり、入金が翌年1月になるパターンです。
原則として、売上は業務が完了した年の収入に計上します。したがって、12月の納品分は当年の売上として扱い、売掛金で年をまたぎます。
例:2026年12月に10万円分の業務が完了し、2027年1月に入金された。
| 時期 | 借方 | 貸方 |
|---|---|---|
| 2026年12月 | 売掛金100,000 | 売上100,000 |
| 2027年1月 | 普通預金100,000 | 売掛金100,000 |
この10万円は2026年分の確定申告に含めます。入金された2027年の売上にしてしまうと、収入の計上時期がずれ、後から修正が必要になります。
ただし、例外として現金主義の特例があります。
青色申告者で、前々年分の事業所得と不動産所得の金額(青色事業専従者給与または事業専従者控除額を差し引く前の金額)の合計額が300万円以下であれば、届出によって入金日を基準に計上できます。
届出の期限は原則として適用を受けたい年の3月15日までです。
なお、年の途中で新たに開業した場合には別の期限が定められています。
詳細は国税庁の現金主義による所得計算の特例を受けるための手続をご確認ください。
もっとも、この特例には見逃せないデメリットがあります。現金主義を選ぶと、青色申告特別控除は最大10万円にとどまり、55万円や65万円の控除を受けられません。
55万円または65万円の控除要件を満たせる状況であれば、控除額が最大10万円にとどまる点まで含めて比較したうえで判断しましょう。
なお、令和9年分(2027年分)以後は青色申告特別控除が見直され、一定の電子帳簿保存等の要件を満たす場合は最大75万円に引き上げられます。
収入をどの年に計上するかという論点は、確定申告の対象期間そのものに関わります。給与や不動産所得との違いも含めて整理したい方は、確定申告はいつからいつまでの収入が対象かを解説した記事も合わせてご覧ください。
売掛金と間違えやすい勘定科目
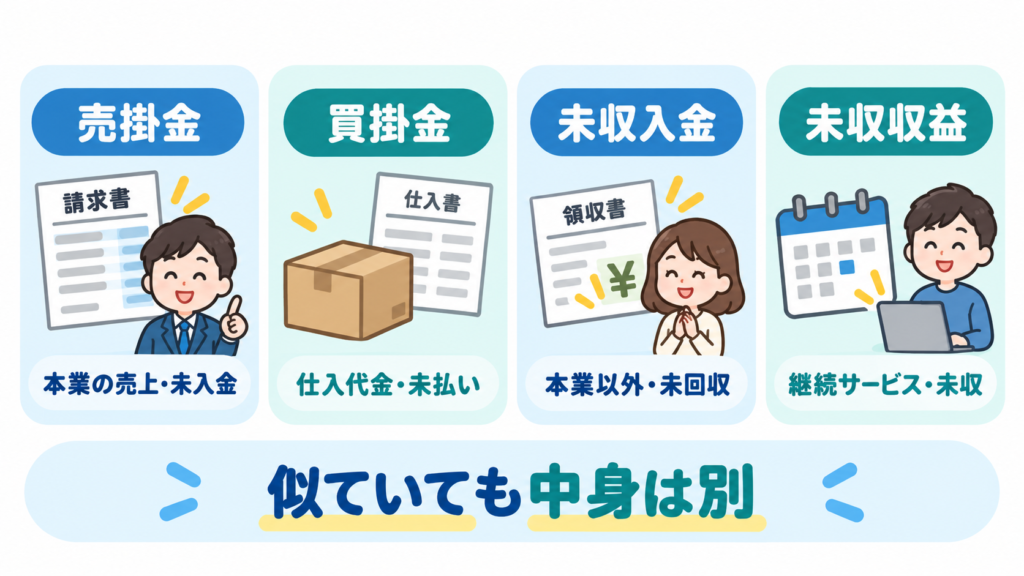
売掛金には、意味が似ていて取り違えやすい勘定科目がいくつかあります。
特に買掛金、未収入金、未収収益の3つは、売掛金と混同しやすい科目ですので、違いを押さえておくと記帳の迷いが減ります。まずは一覧で全体像をつかみましょう。
| 勘定科目 | 意味 | 分類 |
|---|---|---|
| 売掛金 | 本業の売上で未入金のもの | 資産 |
| 買掛金 | 仕入代金でまだ支払っていないもの | 負債 |
| 未収入金 | 本業以外の取引で発生した未回収の代金 | 資産 |
| 未収収益 | 継続的なサービスで、すでに提供した分の未収額 | 資産 |
売掛金と買掛金の違い
売掛金と買掛金は、立場が正反対の関係にあります。売掛金は代金を受け取る権利で資産、買掛金は仕入代金を支払う義務で負債です。
たとえば、商品を掛けで仕入れたときは、借方に仕入、貸方に買掛金を記入します。支払いを済ませると買掛金が消える流れは、売掛金の入金と鏡写しの動きです。
商品の掛け売買であれば、売り手側の売掛金に対して、買い手側は買掛金として処理します。
ただし、買い手にとって本業の仕入に当たらない取引では、相手側の科目が外注費と未払金などに変わる点は押さえておきましょう。自分がどちら側の立場で、何を売り買いしているのかを意識すれば、科目選びで迷うことは少なくなります。
売掛金と未収入金の違い
売掛金は、商品の販売やサービスの提供という本業の取引から生じた未回収の代金に使います。これに対して未収入金は、本業以外の取引で発生した未回収の代金に使う科目です。
分かりやすい例が固定資産の売却です。事業で使っていた車両を売却し、代金を翌月受け取る約束をした場合、車の売却は本業ではありませんので未収入金で処理します。
同じ「後から受け取るお金」でも、取引の性質で科目が分かれる点がポイントです。
仕訳例や未収収益との細かな比較は、未収入金(未収金)の勘定科目と仕訳例をまとめた記事で詳しく取り上げています。
売掛金と未収収益の違い
未収収益は、継続的にサービスを提供する契約で、すでに提供済みの期間に対応する代金がまだ受け取れていないときに使います。
代表例は、貸付金の利息や継続的な賃貸収入です。
一方の売掛金は、一つひとつの取引が完結するたびに発生します。単発の納品や制作案件であれば売掛金、時の経過に応じて発生する継続契約であれば未収収益、と切り分けると判断しやすくなります。
売掛金の管理と資金繰りのポイント
売掛金は、計上して終わりではありません。回収されて初めて事業のお金になります。
ここでは、取引先ごとの管理、支払期限の確認、残高の照合という基本の3つに加えて、売掛金が増えたときに何が起こるのか、そして手元資金が不足しそうなときの選択肢までを取り上げます。
取引先ごとに売掛金を管理する
売掛金は、取引先ごとに分けて管理しましょう。総額だけを追いかけていると、どの取引先の入金が遅れているのかが分からなくなるためです。
簿記では、この管理方法を売掛金元帳(得意先元帳)と呼びます。取引先ごとにページを分け、いつ、いくら発生し、いつ回収したのかを並べて記録する補助簿です。
会計ソフトを使っている方なら、補助科目の設定で同じことが実現します。
売掛金の下に取引先名を登録しておくだけで、残高が自動的に相手先別へ集計されていきます。手作業の集計から解放されると、月末の入金確認に使える時間が生まれるはずです。
支払期限と入金日を確認する
取引を始める前に、締め日と支払期日を書面で確認しておきましょう。月末締め翌月末払いなのか、翌々月払いなのかで、手元にお金が入るまでの期間が1か月変わります。
特に注意したいのが、入金サイクルが長い取引先の比率です。売上が伸びているのに預金残高が増えない事業者の多くは、入金までの期間が長い取引に偏っています。
新規の取引先と契約する際は、金額の条件だけでなく支払サイトも交渉材料にしてみてください。10日早く入金されるだけで、毎月の資金繰りの余裕はまったく違ったものになります。
売掛金残高と入金を照合する
月に一度は、帳簿上の売掛金残高と実際の入金を突き合わせましょう。照合を続けていれば、入金漏れや請求漏れを早い段階で見つけられます。
チェックの手順はシンプルです。
- 通帳の入金明細と請求書の金額を照合する
- 差額があれば振込手数料の負担分かどうかを確認する
- 期日を過ぎても入金がない先をリスト化する
この作業を年末にまとめて行おうとすると、記憶が曖昧になり、原因不明の差額に悩まされます。毎月少しずつ進めておけば、確定申告前の確認作業は驚くほど短時間で終わります。
売掛金が増えると資金繰りが苦しくなる
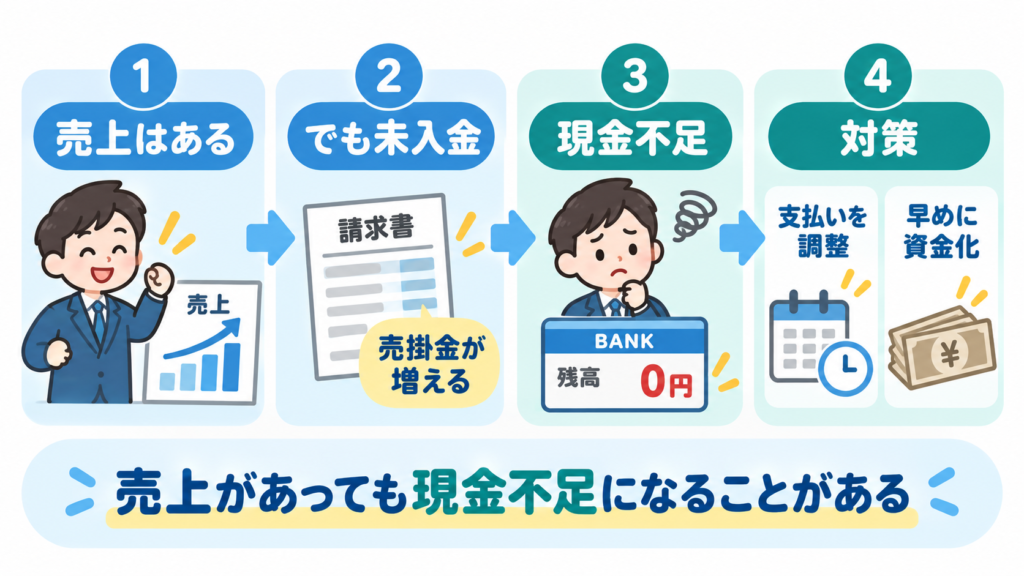
売掛金が増えるということは、売上として計上済みなのに、まだ現金化されていない金額が増えているということです。ここに、利益が出ていても手元にお金がないという状態が生まれます。
たとえば、100万円の売上があっても、全額が売掛金であれば口座の残高は1円も増えていません。その一方で、外注費や仕入代金、家賃といった支払いは先に到来します。この時間差が、黒字でも資金が回らなくなる典型的な原因です。
対策の一つは、入金と支払いのタイミングを見直すことです。ただし、自分が発注する側に回る取引では注意が必要です。
取適法の対象となる委託事業者や、フリーランス法上の支払期日設定義務を負う発注事業者は、物品等を受領した日や役務の提供を受けた日から起算して60日以内のできる限り短い期間で支払期日を定める必要があります。
支払いを後ろへずらす交渉には法律上の上限がありますので、ルールに抵触しない範囲で条件を調整しましょう。
もう一つの方法が、経費の支払いを事業用クレジットカードにまとめて、引き落としを後ろへずらすやり方です。カード払いに集約すれば、支払い時期の調整とポイント還元による実質的なコスト削減を同時に進められます。
売掛金を早く現金化する方法
入金日まで待てない状況では、売掛債権そのものを資金化する選択肢があります。
代表的な方法がファクタリングで、保有している売掛金をファクタリング会社に売却し、期日前に現金を受け取る仕組みです。
借入ではないため、信用情報に不安がある状況でも利用を検討できます。
ただし手数料が発生し、2社間取引か3社間取引かによって負担も変わります。手数料の分だけ受け取る金額は減りますので、あくまで一時的な資金ギャップを埋める手段として位置づけるのが現実的です。
注意したいのが、業者選びです。金融庁は、ファクタリングを装った高金利の貸付けについて注意喚起を行っています。
買戻しの特約が付いている、売主が取引先の不払いリスクを実質的に負担する、債権額に比べて受け取る金銭が著しく低いといった契約は、実質的な貸付けと判断されることがあります。
契約書の内容に少しでも不安があれば、申し込む前に専門家へ相談しましょう。
仕組みや会社選びの基準を先に知っておきたい方は、個人事業主向けファクタリングの情報まとめで基礎から確認できます。
売掛金が回収できないときの対応
期日を過ぎても入金がないとき、慌てて強い対応に出る必要はありません。
多くは請求書の処理漏れや振込忘れといった単純な理由です。段階を踏んで確認していけば、取引先との関係を壊さずに回収できます。一般的な流れは次のとおりです。
- まず契約書と請求書で支払期日を再確認する
- 取引先の担当者へメールや電話で入金状況を確認する
- 反応がなければ書面で支払いを督促する
- それでも解決しない場合は内容証明郵便の送付を検討する
- 最終的には少額訴訟や支払督促などの法的手続きを視野に入れる
回収不能となった売掛金の税務上の扱い
取引先の資産状況や支払能力からみて売掛金の全額が回収できないことが明らかになった場合、回収できない金額は貸倒金として必要経費になります。
また、継続して取引をしていた得意先との取引を停止した後、1年以上経過してもなお弁済がない売掛金などについては、1円以上の備忘価額を残して差額を必要経費にする取り扱いが国税庁の解説で示されています。
ただし、単に入金が遅れているだけの状態では貸倒れとして処理できません。督促の記録ややり取りのメールを保存しておくと、後から判断の根拠を示しやすくなります。
個人事業主の売掛金でよくある質問
最後に、売掛金について寄せられることの多い質問をまとめました。日々の記帳で判断に迷ったときの確認用としてご活用ください。
売掛金は資産ですか?
資産です。後日代金を受け取る権利を表しており、貸借対照表では流動資産に区分します。
売掛金は売上と同じですか?
別の科目です。売上は収益、売掛金はその代金を受け取る権利を示す資産にあたります。掛け取引では両方が同時に発生します。
売掛金は借方と貸方のどちらに書きますか?
増えるときは借方、減るときは貸方です。売上発生時は借方に、入金時は貸方に記入します。
12月の売上が1月入金ならどちらの年?
原則として、業務が完了した12月の年の売上に計上します。前述の通り、現金主義の特例の届出を出している青色申告者は入金日基準となります。
売掛金が入金されたらどう仕訳しますか?
借方に普通預金など入金先の科目、貸方に売掛金を記入します。売上を再び計上する必要はありません。
売掛金と未収入金は何が違いますか?
本業の売上から生じた未回収代金が売掛金、本業以外の取引から生じた未回収代金が未収入金です。
まとめ|売掛金の流れを押さえよう
売掛金は、商品やサービスを提供して売上が確定したものの、まだ入金されていない代金を管理する資産の勘定科目です。
売上が発生したら借方に売掛金、入金されたら貸方に売掛金という流れを押さえておけば、日々の仕訳で迷うことはほとんどなくなります。
個人事業主が特に注意したいのが、年度をまたぐ取引です。
12月に納品して1月に入金された売上は、原則としてその業務を終えた年の収入として確定申告に含めます。現金主義の特例という選択肢もありますが、青色申告特別控除が最大10万円にとどまる点を踏まえて判断しましょう。
また、売掛金は帳簿に計上して終わりではありません。取引先ごとに残高を管理し、支払期日と入金を毎月照合する習慣があれば、回収漏れや資金ショートを未然に防げます。
売掛金が膨らんで手元資金が不足しそうなときは、支払いサイトの調整やファクタリングによる早期現金化も検討できます。
売上を伸ばすことと同じくらい、その売上を確実に現金へ変えることが事業を続ける力になります。今月の売掛金残高がいくらあるのか、まずはそこから確認してみてください。