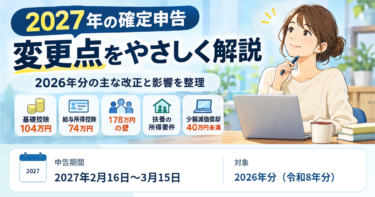
2027年に行う確定申告は、原則として2026年1月1日から12月31日までの所得が対象です。
つまり、2027年の確定申告の変更点を知りたいときは、2026年分(令和8年分)の所得税で何が変わったのかを確認する必要があります。
令和8年分の所得税確定申告の期間は、2027年2月16日から3月15日までです。2026年分は基礎控除や給与所得控除が前年に続いて引き上げられたほか、扶養の所得要件、生命保険料控除、少額減価償却資産の特例なども見直されました。
一方で、ニュースで目にする税制改正の中には、2028年に行う確定申告から影響するものも混ざっています。この記事では、2027年の確定申告で前年から何が変わるのかを、個人事業主・会社員・年金受給者それぞれの立場から整理しました。
▼この記事でわかること
- 2027年の確定申告で対象になる所得の期間と主な変更点
- 基礎控除104万円と178万円の壁が個人事業主にどう関係するか
- 扶養の所得要件と生命保険料控除の変更内容
- 個人事業主が確認すべき少額減価償却資産40万円未満の特例
- 2027年の確定申告と混同しやすい2028年以降の改正
PR
タックスナップが気になっている方へ
日々の帳簿づけや確定申告準備を少しでもラクにしたい方は、タックスナップを一度試してみるのもおすすめです。特に「丸投げ仕分け」は、迷いやすい仕訳作業をまとめて進めやすい機能です。
私の場合は、 667件の取引が約2秒 で仕訳されました。ただし端末や通信状況などにより、処理時間は異なる可能性があります。
現在は14日間無料でお試しできます。まずは無料期間中に使い勝手を確認して、自分に合うかどうかを判断してみてください。
※仕訳後に、勘定科目や金額は念のため確認しておくと安心です。
※適用条件は申込前にご確認ください。
【2027年】確定申告の変更点を一覧で確認
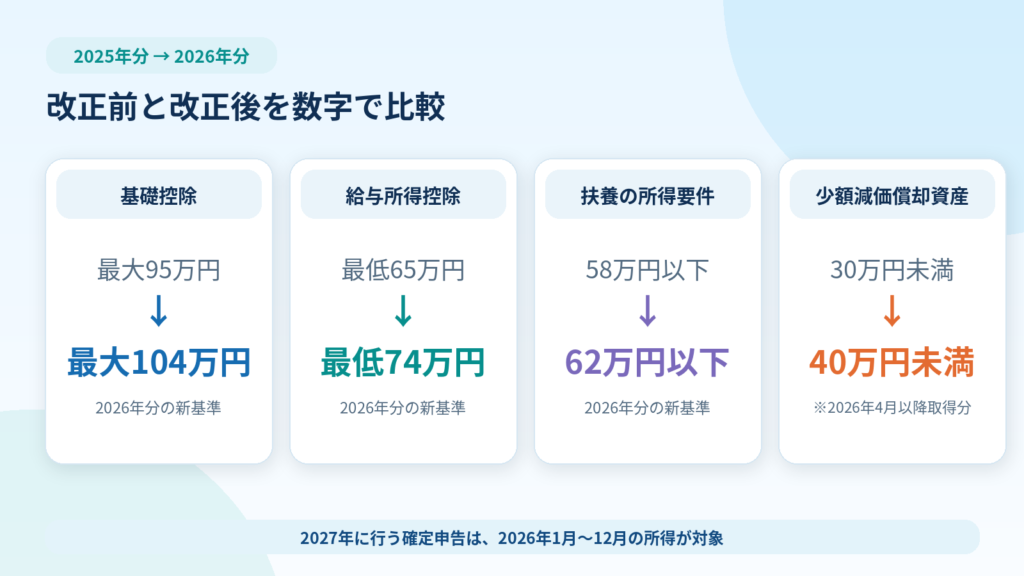
ここでは、2026年分の所得税で前年から変わった項目を一覧表で紹介します。
控除額がいくら変わったのか、誰に影響するのかを先に把握しておくと、後半の詳しい解説が頭に入りやすくなります。まずは自分に関係しそうな項目に目星をつけてください。
2026年分の主な変更点早見表
2026年分の確定申告で前年から変わる主な項目は、次のとおりです。
| 変更点 | 2025年分 | 2026年分 | 主な対象者 |
|---|---|---|---|
| 基礎控除 | 最大95万円 | 最大104万円 | 個人事業主・会社員・年金受給者など |
| 給与所得控除の最低保障額 | 65万円 | 74万円 | 給与所得者 |
| 所得税がかからない給与収入の目安 | 160万円 | 178万円 | 給与収入のみの人など |
| 扶養親族等の所得要件 | 58万円以下 | 62万円以下 | 扶養家族がいる人 |
| 23歳未満の扶養親族がいる場合の一般生命保険料控除(新契約) | 最大4万円 | 最大6万円 | 一定の子育て世帯 |
| 少額減価償却資産の特例 | 30万円未満 | 40万円未満(2026年4月以降取得分) | 一定の青色申告者 |
| 家内労働者等の必要経費の特例 | 65万円 | 69万円 | 外交員・内職など一定の人 |
| 国民年金保険料などの証明方法 | 控除証明書の添付・提示 | 一定の明細書の添付でも可 | 国民年金・小規模企業共済などの加入者 |
◆ポイント
特に影響が大きいのは、基礎控除、給与所得控除、扶養の所得要件の3つです。基礎控除は所得のある人ほぼ全員に関わり、扶養の所得要件は家族の働き方にも関係します。
また、個人事業主については、少額減価償却資産の特例が40万円未満に引き上げられた点も見逃せません。パソコンや業務用機器を買い替えた人は、2026年分の処理方法が変わります。
ちなみに、国民年金保険料などの証明方法の見直しは、税金の額そのものが変わる改正ではありません。ただし、国民年金を自分で納めている個人事業主にとっては、書類の準備に関わる変更です。
【2027年】確定申告で変わる控除額
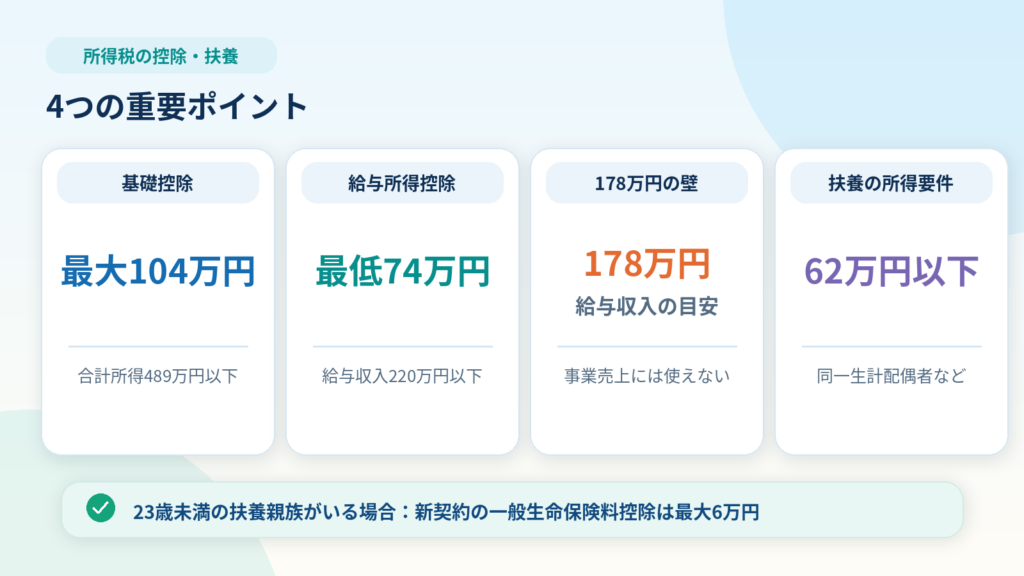
ここでは、2027年の確定申告で税額に直接影響する控除額の変更を解説します。
基礎控除・給与所得控除・扶養の所得要件・生命保険料控除の4つについて、前年からいくら変わるのか、誰が影響を受けるのかをセットで確認できます。
178万円の壁が個人事業主にどう関係するのかも、具体例を交えて説明します。
基礎控除が最大104万円に引き上げ
2026年分の所得税では、基礎控除が最大104万円に引き上げられました。2025年分の最大95万円から、さらに9万円増えています。
内訳は、本来の控除額(本則)が58万円から62万円に上がり、これに2026年分・2027年分限定の特例が上乗せされる仕組みです。合計所得金額が489万円以下であれば、62万円に42万円が加算され、基礎控除は104万円になります。
| 合計所得金額 | 2025年分 | 2026・2027年分 |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超336万円以下 | 88万円 | 104万円 |
| 336万円超489万円以下 | 68万円 | 104万円 |
| 489万円超655万円以下 | 63万円 | 67万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
表を見ると分かるように、2025年分は所得に応じて95万円・88万円・68万円と細かく段階が分かれていました。2026年分は合計所得金額489万円以下の人がまとめて104万円となり、中間層ほど引き上げ幅が大きくなっています。
個人事業主はここを確認
基礎控除は会社員だけの制度ではなく、個人事業主にも直接関係します。個人事業主の場合、売上から必要経費を差し引いて事業所得を計算し、そこから基礎控除などの所得控除を差し引いて、税金がかかる所得(課税所得)を求めます。
▶計算例
例えば、青色申告特別控除を差し引いた後の事業所得が200万円で、ほかに所得がない個人事業主の場合を考えてみましょう。2025年分の基礎控除は88万円でしたが、2026年分は104万円です。控除が16万円増えるため、所得税率5%で計算すると、所得税は約8,000円軽くなります(復興特別所得税は別)。
なお、ここで解説しているのは所得税の基礎控除です。住民税の基礎控除は別のルールで計算されるため、所得税と同じ金額だけ住民税が下がるわけではありません。
また、104万円という金額は2026年分・2027年分の特例を含んだ数字であり、2028年分以後は物価の動きを踏まえて2年ごとに見直す仕組みが導入されています。
基礎控除の金額や判定方法の詳細は、国税庁「No.1199 基礎控除」で確認できます。
給与所得控除の最低保障額は74万円へ
2026年分・2027年分の所得税では、給与収入が220万円以下の人の給与所得控除が、原則として74万円になります。
2025年分の最低保障額は65万円だったため、9万円の引き上げです。
74万円の内訳は、本則の最低保障額69万円に、2026年分・2027年分限定の特例5万円を加えたものです。基礎控除と同じく、物価の動きに合わせて今後も定期的に見直される仕組みになっています。
給与所得控除とは、会社員やパート・アルバイトの給与収入から差し引ける、いわば「みなし経費」です。会社員は個人事業主のように経費を一つずつ計上できないため、収入額に応じた一定額を差し引いて給与所得を計算します。
個人事業主はここを確認
給与所得控除は、あくまで給与所得のための制度です。個人事業主の事業所得から74万円を差し引けるわけではありません。
この違いが特に問題になるのは、会社員として働きながら副業で事業を営んでいる人や、パート収入と個人事業の収入が両方ある人です。こうした人は、給与所得には給与所得控除、事業所得には実際にかかった必要経費というように、所得の種類ごとに別々の方法で計算します。
したがって、副業や個人事業の所得を減らしたいときは、給与所得控除ではなく、事業に使った費用をもれなく帳簿に記録しておくことが大切です。
178万円の壁は個人事業主にも関係する?
いわゆる178万円の壁は、給与収入のみの人を前提とした数字です。個人事業主の売上や事業所得にそのまま当てはめることはできません。
178万円は、給与所得控除の74万円と基礎控除の104万円を足した金額です。給与収入だけで、ほかに所得がないなど一定の条件に当てはまる人は、給与収入が178万円以下であれば所得税がかかりません。
2025年分は65万円と95万円の合計で160万円だったため、18万円広がったことになります。
これに対して、個人事業主には給与所得控除がありません。差し引けるのは基礎控除の104万円(合計所得金額489万円以下の場合)と、実際の必要経費、青色申告特別控除などです。
| 比較項目 | パート(給与収入178万円) | 個人事業主(売上178万円・経費30万円) |
|---|---|---|
| 差し引くもの | 給与所得控除74万円 | 必要経費30万円 |
| 所得金額 | 104万円 | 148万円 |
| 基礎控除 | 104万円 | 104万円 |
| 課税所得 | 0円 | 44万円 |
| 所得税 | かからない | かかる |
⚠注意
このように、同じ178万円でも、給与収入か事業の売上かで結果は大きく変わります。個人事業主が「売上178万円までなら税金はかからない」と考えると、申告漏れにつながるため注意が必要です。
また、178万円は所得税がかからない目安であって、全員が確定申告をしなくてよいラインではありません。
個人事業主は、青色申告特別控除を受けるためにも確定申告が前提となり、住民税や国民健康保険料の計算にも申告内容が使われます。所得税がかからない見込みであっても、申告しておくのが基本です。
扶養親族・配偶者の所得要件が変更
2026年分からは、扶養親族や配偶者を控除の対象にできる所得の上限も引き上げられました。
基礎控除の本則が4万円上がったことに合わせた見直しです。
| 区分 | 2025年分 | 2026・2027年分 |
|---|---|---|
| 扶養親族・同一生計配偶者等(所得) | 58万円以下 | 62万円以下 |
| 同上(給与収入だけの場合) | 123万円以下 | 136万円以下 |
| 特定親族(所得) | 58万円超123万円以下 | 62万円超123万円以下 |
| 特定親族(給与収入だけの場合) | 123万円超188万円以下 | 136万円超197万円以下 |
| 配偶者特別控除の対象(所得) | 58万円超133万円以下 | 62万円超133万円以下 |
| 同上(給与収入だけの場合) | 123万円超約201.6万円以下 | 136万円超207万円以下 |
| 勤労学生(所得) | 85万円以下 | 89万円以下 |
| 勤労学生(給与収入だけの場合) | 150万円以下 | 163万円以下 |
例えば、配偶者がパートで年136万円の給与を得ている場合、2025年分の基準では配偶者控除の対象外でした。
2026年分では所得が62万円に収まるため、配偶者控除の対象になります。特定親族とは、19歳以上23歳未満の子などを指し、大学生の子がアルバイトをしている家庭に関係します。
個人事業主が家族を扶養している場合も、判定のルールは同じです。
ただし、青色事業専従者として給与を支払っている家族は、所得額にかかわらず扶養控除や配偶者控除の対象になりません。
社会保険の扶養とは別の制度
ここで混同しやすいのが、社会保険の扶養です。所得税の扶養判定と、健康保険などの被扶養者の判定はまったく別の制度で、基準となる金額も考え方も異なります。
▶社会保険の扶養の目安
社会保険の扶養は、原則として年間の収入見込みが130万円未満かどうかなどで判断されます。ただし、19歳以上23歳未満の親族(配偶者を除く)については、2025年10月から150万円未満が基準となっています。大学生の子がアルバイトをしている家庭は、この基準もあわせて押さえておきましょう。
いずれにしても、所得税の扶養の範囲が広がったからといって、社会保険の扶養に入れる範囲まで同じように広がったわけではありません。
家族の働き方を調整するときは、所得税と社会保険の基準を別々に確認してください。
23歳未満の扶養親族と生命保険料控除
2026年分・2027年分の所得税では、23歳未満の扶養親族がいる人に限り、一般生命保険料控除の上限が4万円から6万円に引き上げられました。子育て世帯を支援するための期間限定の措置です。
対象になるのは、2012年1月1日以後に結んだ新しい契約(新制度)の一般生命保険料です。2011年以前に結んだ旧契約の保険料は、この拡充の対象外となっています。また、23歳未満の扶養親族には、乳幼児から大学生くらいまでの子が含まれます。
⚠注意
注意したいのは、生命保険料控除全体の上限が12万円のまま変わっていない点です。一般生命保険料・介護医療保険料・個人年金保険料の3つを合わせて、すでに12万円の上限まで控除を受けている人は、今回の改正で控除額が増えません。
個人事業主は年末調整がないため、自分で確定申告書に生命保険料控除を記入します。
保険会社から届く控除証明書で、新契約か旧契約か、年間の払込額はいくらかを確認したうえで、23歳未満の扶養親族がいるかどうかをあわせてチェックしておきましょう。
個人事業主が2027年の確定申告で確認すること
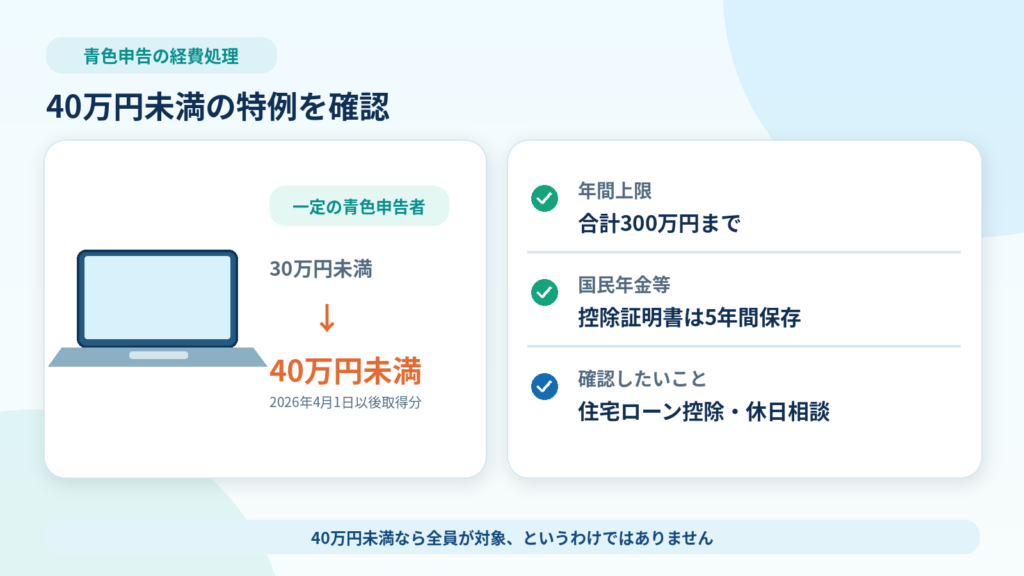
ここでは、個人事業主が2027年の確定申告で特に確認しておきたい変更を取り上げます。
少額減価償却資産の特例と家内労働者等の特例の引き上げ、国民年金保険料などの証明方法の見直し、住宅ローン控除、確定申告会場の運営変更の5つです。経費処理や書類の準備、申告方法に関わるため、早めに把握しておくと安心です。
少額減価償却資産が40万円未満へ
一定の要件を満たす青色申告の個人事業主は、2026年4月1日以後に取得した10万円以上40万円未満の減価償却資産を、事業の用に供した年の必要経費にまとめて計上できるようになりました。
2026年3月31日までに取得した資産は、従来どおり30万円未満が基準です。
本来、パソコンや業務用機器などの資産は、耐用年数に応じて数年に分けて経費にしていきます。少額減価償却資産の特例を使えば、この分割の手間を省き、買った年に全額を経費にできます。
年間で特例を使える取得価額の合計は300万円までで、この上限は改正後も変わりません。適用期限は2029年3月31日まで延長されています。
| 取得価額 | 主な処理方法 | 使える人 |
|---|---|---|
| 10万円未満 | 全額をその年の経費にできる | 青色・白色を問わず全員 |
| 10万円以上20万円未満 | 3年間で均等に経費にする(一括償却資産)または少額減価償却資産の特例 | 一括償却資産は全員、特例は一定の青色申告者 |
| 20万円以上40万円未満(2026年4月以降の取得分) | 少額減価償却資産の特例で全額経費または通常の減価償却 | 特例は一定の青色申告者 |
| 40万円以上 | 通常の減価償却 | 全員 |
35万円のパソコンを買った場合
例えば、2026年5月に35万円のパソコンを購入し、事業用として使い始めたケースを考えてみます。改正前の基準では30万円以上のため特例の対象外で、通常は4年かけて減価償却していく必要がありました。
2026年4月以後の取得であれば、特例の要件を満たす青色申告者は35万円を2026年分の必要経費に全額計上できます。その年の所得が大きく減るため、所得税や住民税、国民健康保険料の負担を抑える効果も期待できます。
使う前に押さえたい注意点
一方で、40万円未満なら誰でも一括で経費にできるわけではありません。主な注意点は次のとおりです。
⚠特例を使う前のチェックポイント
- 白色申告の人は特例を使えない
- 雑所得として申告している副業の資産は対象外
- 2026年1月から3月までに取得した資産は30万円未満が基準
- 年間の合計300万円を超える部分は特例を使えない
- 特例を使った資産でも、ソフトウェアなどを除き固定資産税(償却資産税)の申告対象になる
また、購入した年に全額を経費にすると、翌年以降はその資産の減価償却費を計上できません。
売上が大きく伸びる見込みの年に経費を回したい場合は、あえて通常の減価償却を選ぶ判断もあります。どちらが有利かは、数年単位の所得の見通しで考えることが大切です。
特例を使うには、青色申告決算書の減価償却費の計算欄に、対象資産の取得価額などを正しく記載する必要があります。固定資産の管理を手作業で行うと記載漏れが起こりやすいため、会計ソフトで資産台帳をまとめて管理しておくと、決算期の作業が格段に楽になります。
家内労働者等の必要経費の特例は69万円へ
外交員や内職などで収入を得ている人は、家内労働者等の必要経費の特例も確認しておきましょう。2026年分の所得税から、この特例で認められる必要経費が65万円から69万円に引き上げられました。
家内労働者等の必要経費の特例とは、実際にかかった経費が少なくても、一定額までを必要経費として差し引ける制度です。
対象は、家内労働法でいう家内労働者のほか、外交員、集金人、電力量計の検針人、特定の相手に継続して人的役務を提供する仕事をしている人です。自宅で仕事をしている人すべてが対象になるわけではない点に注意してください。
2026年分は、事業所得や雑所得の実際の経費が69万円に満たない場合でも、原則として69万円(収入金額が上限)まで必要経費にできます。例えば、対象となる収入が150万円で、実際の経費が20万円だった場合は次のとおりです。
| 項目 | 2025年分 | 2026年分 |
|---|---|---|
| 対象となる収入 | 150万円 | 150万円 |
| 必要経費(特例) | 65万円 | 69万円 |
| 所得金額 | 85万円 | 81万円 |
このように、同じ収入でも所得が4万円少なくなり、所得税や住民税、国民健康保険料の計算にも反映されます。
⚠給与収入がある人は要注意
パートなどの給与収入が69万円以上ある人は、この特例を使えません。給与収入が69万円未満の場合は、69万円から給与所得控除額を差し引いた残りの金額と、実際の経費のうち多い方が必要経費になります。
特例の詳しい計算方法は国税庁「No.1810 家内労働者等の必要経費の特例」で確認できます。確定申告書への具体的な記入方法は、家内労働者等の必要経費の特例の書き方と記入例で解説しています。
国民年金・小規模企業共済の証明方法
2026年分以後の確定申告書を2027年1月1日以後に提出する場合、国民年金保険料と国民年金基金の掛金については、控除証明書などの添付や提示に代えて、一定の事項を記載した明細書を添付できるようになりました。
小規模企業共済等掛金控除についても、同様の取扱いが設けられています。
これまでは、日本年金機構などから届く控除証明書を確定申告書に添付するか、提出時に提示する必要がありました。
改正後は、証明書に書かれている内容を明細書に記載すれば、証明書そのものを添付・提示しなくても控除を受けられます。確定申告書と一緒に紙の証明書をそろえる手間が減る点は、国民年金を自分で納めている個人事業主にとってうれしい変更です。
⚠控除証明書は5年間保管
ただし、この改正は証明書の添付を明細書に代えられる仕組みであり、証明書そのものが不要になるわけではありません。明細書を添付して申告した後も、税務署から証明書の提示や提出を求められることがあります。このため、確定申告期限の翌日から5年間は、控除証明書を紛失しないように保管しておきましょう。なお、この明細書による方法は確定申告で使えるもので、会社の年末調整では利用できません。
なお、e-Taxで申告する人は、マイナポータル連携や電子データの控除証明書を使えば、金額を自動で取り込めます。紙の証明書の扱いに悩まずに済むため、あわせて検討する価値があります。
住宅ローン控除は2026年入居分から見直し
住宅ローン控除(住宅借入金等特別控除)は、適用期限が延長され、2026年から2030年までに入居した人も対象として制度が続くことになりました。あわせて、省エネ性能の高い中古住宅の借入限度額、子育て世帯などへの上乗せ、床面積の要件などが見直されています。
2026年中に住宅を取得して入居した人は、初年度の住宅ローン控除を受けるために、2027年の確定申告が必要です。会社員であっても、1年目は年末調整ではなく確定申告で手続きします。
住宅の種類や省エネ性能、入居時期によって借入限度額が変わるため、自分がどの区分に当てはまるかを確認しておきましょう。2025年以前に入居し、すでに控除を受けている人は、入居した年の制度がそのまま適用されます。
確定申告会場の休日相談は2027年から終了
国税庁は、2026年分(令和8年分)の確定申告から、確定申告会場での休日の相談対応を終了することとしました。これまでは申告期間中の日曜日に、一部の税務署の会場で相談や申告書の受付が行われていました。
背景には、e-Taxやスマートフォンでの申告が広がり、会場に足を運ぶ人が年々減っていることがあります。
国税庁は代わりに、ホームページやチャットボット、電話相談など、自宅から申告しやすい環境を広げていく方針を示しています。一部の休日には、確定申告に関する電話相談も行う予定です。
平日に税務署へ行く時間をとりにくい個人事業主は、会場に頼らず自宅で申告を終える準備を進めておくと安心です。
詳しくは国税庁「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」で確認できます。e-Taxでの具体的な申告手順は、スマホで確定申告するやり方とe-Taxの手順で解説しています。
2027年の確定申告で混同しやすい制度
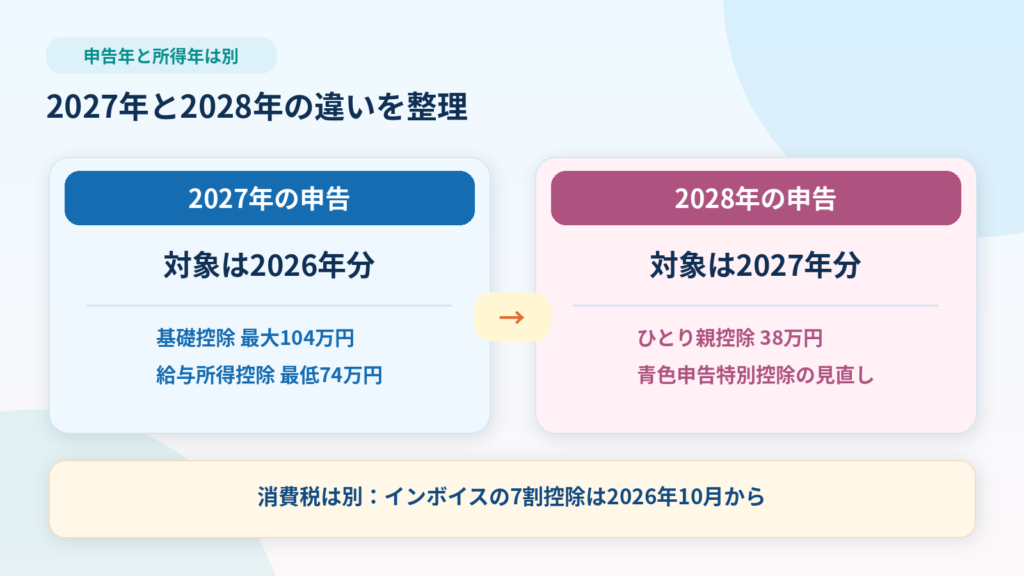
ここでは、2027年の確定申告と混同しやすい改正と、変更点ごとの影響度をまとめます。
2027年から始まる制度の中には、2027年2月から3月に行う確定申告とは関係しないものも含まれます。最後に、個人事業主・会社員・年金受給者別の早見表で、自分に関係する変更を確認できます。
2027年から変わる制度との違い
2027年に施行・適用される制度と、2027年2月から3月に行う2026年分の確定申告は、同じではありません。2027年に行う確定申告で使うのは、あくまで2026年分の所得税のルールです。
例えば、令和9年分(2027年分)以後の所得税から適用される改正は、2027年1月から12月の所得に関するルールです。
実際に確定申告で影響が出るのは、2028年に行う確定申告からになります。ニュースで「2027年から変わる」と紹介されている内容でも、2027年の確定申告には関係しないものがある点に注意してください。
ひとり親控除の38万円への引き上げ
ひとり親控除の38万円への引き上げは、令和9年分以後の所得税から適用されます。
基本的には2028年に行う確定申告から影響する改正であり、2026年分の確定申告で控除額が変わるわけではありません。
青色申告特別控除の見直し
令和8年度税制改正では、青色申告特別控除の仕組みについても、e-Taxなどの要件と組み合わせた見直しが行われています。
こちらも適用は令和9年分以後の所得税からです。2026年分の確定申告では、これまでどおりの要件で65万円・55万円・10万円の控除額を判定します。
インボイス制度の経過措置(消費税)
インボイス制度は消費税の仕組みであり、所得税の確定申告の変更点とは分けて考える必要があります。
ただし、2026年分の消費税申告にも関わる見直しがあるため、課税事業者の個人事業主は確認しておきましょう。
▶課税事業者の個人事業主はここを確認
免税事業者などインボイスを発行できない相手からの仕入れについては、仕入税額の一定割合を控除できる経過措置があります。この割合が、2026年10月1日から8割から7割に引き下げられました。判定は仕入れを行った日で行うため、2026年9月30日までの仕入れは8割、10月1日以後の仕入れは7割で計算します。
そのため、暦年で消費税を計算する個人事業者でも、2027年に行う2026年分の消費税申告では、仕入れの時期によって控除割合が異なります。
一方で、2割特例や簡易課税制度を使って申告する場合は、仕入れの実額で計算しないため、この割合の変更は計算に影響しません。
なお、インボイス登録を機に課税事業者になった人が使える2割特例は、個人事業者の場合2026年分の申告が最後です。2027年分・2028年分は、適用要件を満たす個人事業者に限り、納付税額を売上税額の3割とする3割特例を利用できます。
自分に関係する変更点の早見表
ここまで紹介した変更点が、それぞれの立場にどの程度関係するかを表にまとめました。
| 変更点 | 個人事業主 | 会社員 | 年金受給者 |
|---|---|---|---|
| 基礎控除104万円 | ◎ | ◎ | ◎ |
| 給与所得控除74万円 | △ | ○ | △ |
| 178万円の壁 | △ | ◎ | △ |
| 扶養の所得要件 | ○ | ○ | ○ |
| 生命保険料控除の拡充 | ○ | ○ | ○ |
| 少額減価償却資産40万円未満 | ○ | × | △ |
| 家内労働者等の特例69万円 | ○ | × | ○ |
| 国民年金などの証明方法 | ○ | ○ | ○ |
表の記号の意味は次のとおりです。
- ◎:ほぼ全員に関係する
- ○:条件に当てはまる人に関係する
- △:副業や兼業など一部の人に関係する
- ×:基本的に関係しない
個人事業主にとって影響が大きいのは、基礎控除と少額減価償却資産の特例です。
一方、給与所得控除と178万円の壁は、パートやアルバイトの給与がある人や、会社員として副業をしている人に限って関係します。年金受給者は、公的年金のほかに給与や事業の所得がある場合に、△の項目を確認してください。
変更点を確認できたら、次は2026年分の帳簿や書類の準備です。まだ帳簿付けが終わっていない人は、仕訳を自動化できる確定申告アプリを使うと、申告期限までの作業を大きく減らせます。
関連記事:個人事業主向けのおすすめ会計ソフト11選!料金やサービス内容を詳しく解説
まとめ
2027年の確定申告は、2026年1月から12月までの所得を対象に、2027年2月16日から3月15日までに行います。
2026年分の主な変更点は、基礎控除が最大104万円、給与所得控除の最低保障額が74万円に引き上げられたこと、扶養親族の所得要件が62万円以下に広がったことです。生命保険料控除の拡充や、控除証明書の扱いの見直しも加わりました。
個人事業主は、基礎控除104万円と、2026年4月以後に取得した資産に使える少額減価償却資産40万円未満の特例を必ず確認しておきましょう。
外交員や内職で働く人は、家内労働者等の特例69万円も確認してください。178万円の壁は給与収入の目安であり、事業の売上には当てはまりません。
ひとり親控除や青色申告特別控除の見直しは、2028年の確定申告から影響します。2026年分のルールを押さえ、早めに帳簿と書類の準備を始めることが、スムーズな申告への近道です。
✔個人事業主のチェックリスト
- 基礎控除104万円で課税所得がいくら変わるかを確認した
- 2026年4月以後に買った10万円以上40万円未満の資産を洗い出した
- 扶養している家族の所得が62万円以下かを確認した
- 外交員や内職の収入がある人は、家内労働者等の特例69万円を確認した
- 国民年金や小規模企業共済の控除証明書を保管している
- 2026年分の帳簿付けを申告期限から逆算して進めている