個人事業主として独立すると、クレジットカードの申込みに不安を感じる方は少なくありません。
年会費無料で知られるライフカードは個人事業主でも申し込めるのか、事業用にはどのカードを選べばよいのかは、多くの方が迷いやすいポイントです。
まず押さえておきたいのは、一般のライフカードは申込資格を会社員に限定していないという事実です。さらにライフカードには、個人事業主や法人代表者を対象にしたビジネスカードも用意されています。
この記事では、一般のライフカードとライフカードビジネスライトプラスの違い、審査や支払口座の注意点、用途別の選び方まで、経理や確定申告の実務目線で整理しました。
✔この記事でわかること
- 個人事業主が一般のライフカードに申し込めるかどうか
- 一般ライフカードとビジネスライトプラスの違いと選び方
- ビジネスライトプラスの年会費・利用枠・会計ソフト連携の特徴
- 審査や支払口座、デポジット型カードに関する注意点
ライフカードは個人事業主でも申し込める
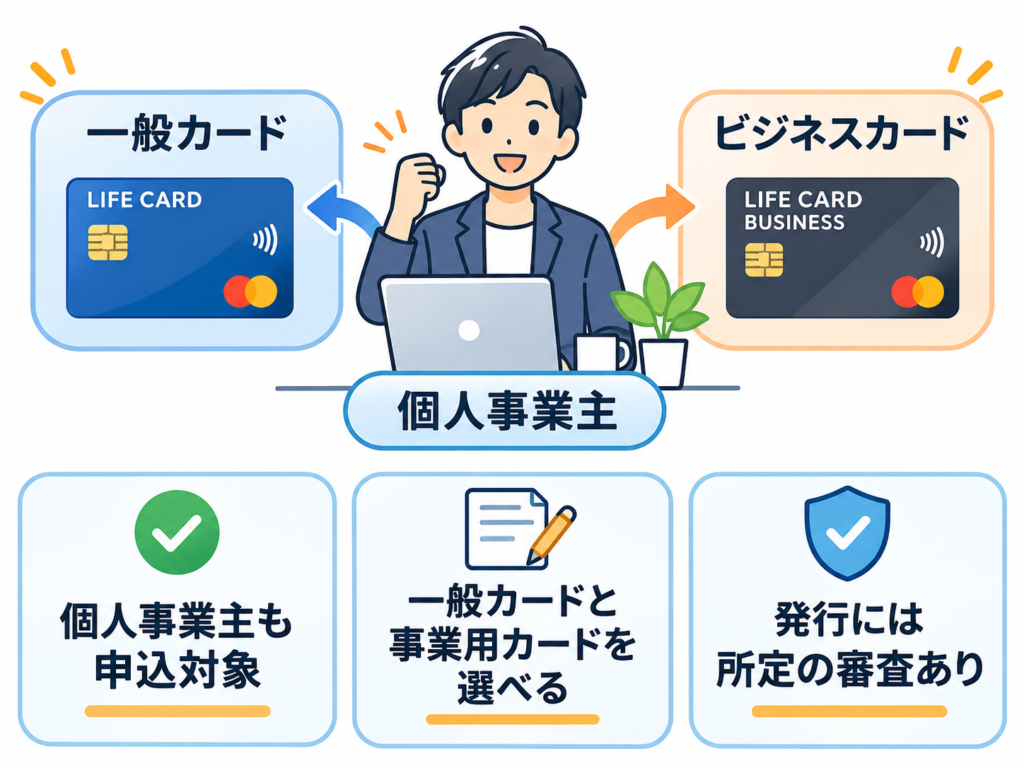
ライフカードには、日常の買い物に使う一般カードと、事業経費の決済に使うビジネスカードがあります。
ここでは、個人事業主がそれぞれのカードに申し込めるのかを公式の申込条件から確認し、記事全体の前提となる2つの選択肢を整理します。
一般のライフカードにも申し込める
個人事業主でも、一般のライフカードには基本的に申し込めます。公式サイトが案内している申込資格は、日本国内に住む18歳以上で、電話連絡が可能な方という内容です。会社員や正社員といった職業の指定はありません。
年会費は無料で、利用可能枠は最大200万円、国際ブランドはVisa・Mastercard・JCBから選べます。発行は最短2営業日です。
ただし、申込資格を満たすこととカードが発行されることは別の話です。申込み後には所定の審査があり、利用可能枠も審査の結果によって決まります。
個人事業主だから申し込めないという心配は不要ですが、誰でも無条件に作れるわけではありません。この前提を理解したうえで申し込むことが、後悔しないカード選びにつながります。ライフカードの詳細は、ライフカードの公式ページで確認できます。
事業用ならビジネスライトプラスも選べる
事業経費の支払いに使うカードを探しているなら、ライフカードビジネスライトプラスも選択肢に入ります。
公式サイトでは発行対象を法人代表者または個人事業主としており、使い道は事業費決済と明記されています。
ここで知っておきたいのは、ビジネスライトプラスはビジネスカードでありながら、申込者個人との契約になるカードだという点です。カードは本人の名義で発行され、カードや各種書類は自宅住所に届きます。
会社の登記を前提とした法人カードとは異なり、屋号で活動する個人事業主にもなじみやすい仕組みです。
また、個人事業主の場合はカード券面に屋号と使用者名が表示されます。出張費や打ち合わせ時の支払いで事業用カードだと一目で分かるため、私用カードとの取り違えも防げます。
つまり、個人事業主がライフカードを検討する場合は、次の2つの方向から選べます。
個人事業主が選べる2つのライフカード
- 一般のライフカード:主に日常の支払いや私用に使うカード
- ライフカードビジネスライトプラス:事業経費の決済専用のカード
どちらが自分に合うかは、カードを何に使うかで決まります。
次の章で、用途別の選び方を詳しく見ていきましょう。
個人事業主向けライフカードの選び方
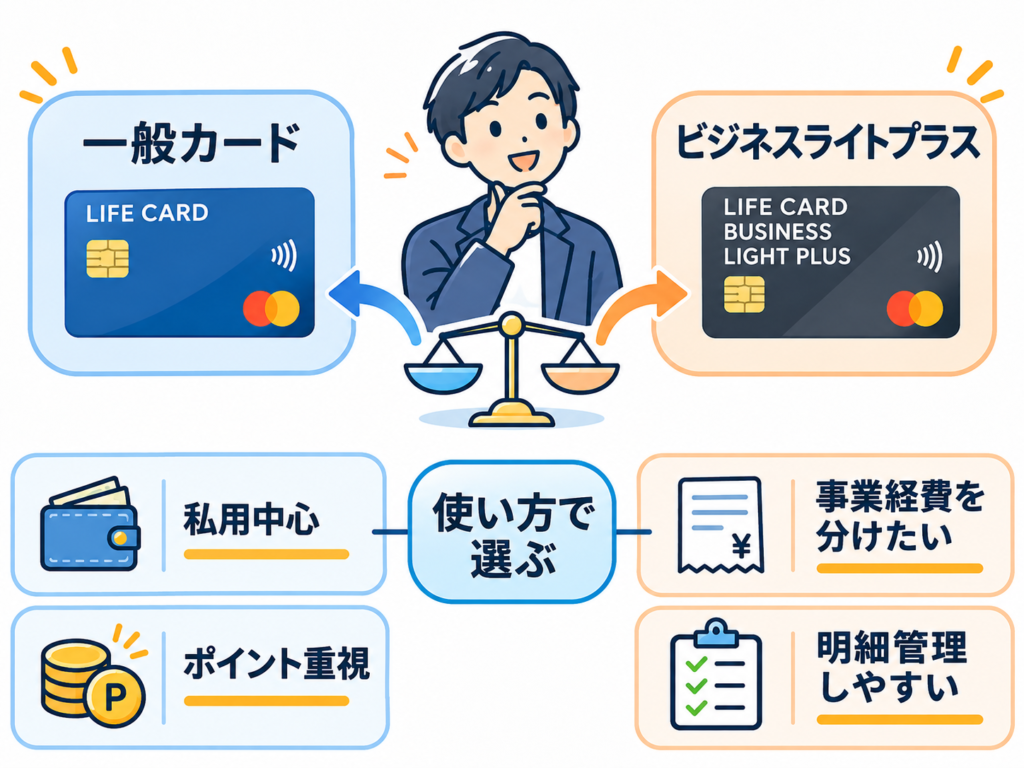
一般のライフカードとビジネスライトプラスは、どちらも年会費無料で持てる一方、利用枠の上限や追加カード、ポイント特典の内容が異なります。
ここでは両カードの違いを比較表で確認し、私用中心か事業経費中心かという用途別に、個人事業主に合う選び方を解説します。
| 比較項目 | 一般のライフカード | ビジネスライトプラス(スタンダード) |
|---|---|---|
| 主な用途 | 日常の支払い | 事業費決済専用 |
| 年会費 | 無料 | 無料 |
| 利用可能枠 | ~200万円 | ~500万円 |
| 発行対象 | 日本国内在住の18歳以上など | 法人代表者・個人事業主 |
| 追加カード | 家族カード・ETCカード | 従業員カード(最大3枚)・ETCカード |
| 会計ソフト連携 | 対応する会計ソフトあり(ソフトにより異なる) | 対応(LIFE-Web Desk登録が必要) |
| ポイント特典 | 入会後1年間1.5倍・誕生月3倍など | サンクスポイント付帯(誕生月ポイント等は対象外) |
| 発行スピード | 最短2営業日 | 最短3営業日 |
日常利用・私用中心なら一般ライフカード
食費や水道光熱費、通信費などの生活費をまとめて支払うカードを探しているなら、一般のライフカードが向いています。
個人事業主であっても、プライベート用のカードとして一般のライフカードを持つ選択肢は十分に成り立ちます。
一般のライフカードの魅力は、ポイントの貯まりやすさにあります。入会後1年間はポイントが1.5倍になり、誕生月の利用は3倍です。2年目以降は年間の利用金額に応じてポイント倍率が上がるステージ制が用意されており、年間200万円以上の利用で最大2倍になります。
毎月の食費や光熱費を1枚にまとめれば、普段の支払いだけで自然にポイントが貯まります。貯めたポイントはdポイントや楽天ポイントへの移行、キャッシュバックなどに使えるため、家計の負担を実質的に軽くできます。
また、現在は新規入会向けに、2つのプログラムの条件達成で最大15,000円のキャッシュバックが実施されています。
ただし、プログラムの対象は利用可能枠3万円以上のカードであり、特典の内容は申込みページや時期によって異なります。申し込む前に、公式サイトで最新の条件を確認しておきましょう。
⚠注意
一方で、注意点もあります。入会月から翌年の入会月末日までにカードの利用がないと、カードサービス手数料1,650円(税込)がかかります。また、ETCカードの年会費は初年度無料で、2年目以降も前年度にカードの利用があれば無料です。利用が1回もない場合は、次年度に1,100円(税込)がかかります。作ったまま放置するのではなく、日常の支払いで定期的に使うことが前提のカードだと理解しておくと安心です。
年会費をかけずにプライベートの支払いをまとめ、事業用カードと分けて家計を整理したい個人事業主にとって、一般のライフカードは使い勝手のよい1枚です。
\年会費無料・最新の入会特典をチェック/
事業経費をまとめるならビジネスライトプラス
広告費や通信費、仕入れ、クラウドサービスの月額料金などを1枚のカードにまとめたい場合は、ビジネスライトプラスの方が用途に合っています。
事業費決済専用のカードとして設計されているため、明細がそのまま事業の支出記録になるからです。
💡補足
なお、個人用カードで支払った事業経費も、事業に必要な支出であれば経費として計上できます。経費になるかどうかは、支払いに使ったカードの種類ではなく、支出の内容で判断されるためです。
ただし、私用と事業用の支払いが1枚のカードに混ざると、確定申告の前に明細を1件ずつ見直し、事業用の支払いだけを抜き出す作業が必要になります。
簿記の処理でも、個人用のカードで事業経費を支払った場合は事業主借という勘定科目を使うなど、仕訳の手間が増えます。
国税庁も記帳に関するパンフレットの中で、現金や預金、クレジットカードについては事業用と私用を区別するよう案内しています(国税庁「帳簿の記帳のしかた」)。
経理の分かりやすさを重視するなら、事業経費は事業用カードへまとめる方法がおすすめです。
こう考えると、個人事業主にとって最も管理しやすいのは、一般のライフカードを私用、ビジネスライトプラスを事業用とする2枚持ちの形です。どちらも年会費無料のため、年会費をかけずに公私の支払いを分けられます。
| カード | 向いている個人事業主 |
|---|---|
| 一般のライフカード | 私用中心に使いたい人、年会費無料でポイントや入会特典を活用したい人 |
| ビジネスライトプラス | 事業経費専用にしたい人、事業の明細だけを会計ソフトに取り込みたい人、従業員カードが必要な人、開業直後で決算資料がない人 |
| デポジット型ビジネスカード | 通常カードの審査に不安があり、保証金を用意できる人 |
他社のカードとも比較しながら2枚持ちを検討したい方は、三井住友カードを個人事業主が利用する場合の解説も参考にしてください。
ライフカードビジネスライトプラスの特徴
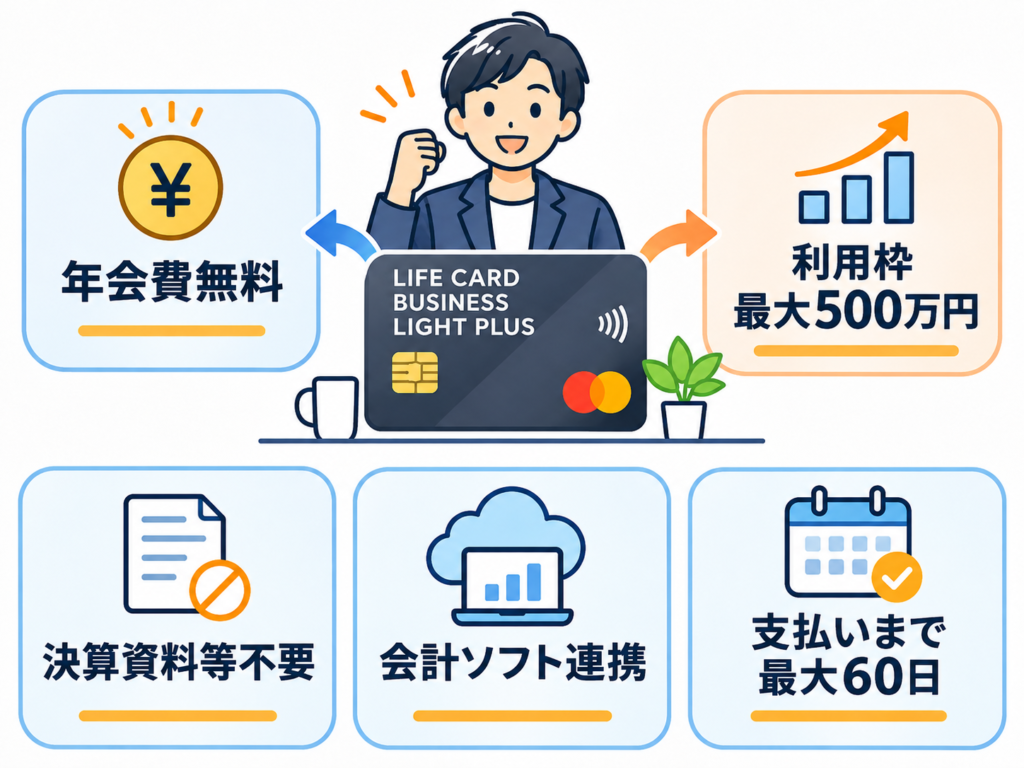
ビジネスライトプラスは、年会費無料で持てる事業用カードとして、個人事業主が使いやすい特徴をそろえています。
ここでは、年会費や利用枠といった基本情報から、決算資料が不要な申込条件、会計ソフト連携、支払いまでの期間まで、事業運営に役立つポイントを順番に解説します。
スタンダードは年会費無料・最大500万円
ビジネスライトプラスのスタンダードカードは、年会費無料で利用できます。
従業員カードとETCカードの年会費も無料です。ただし、入会月から翌年の入会月末日までにカードの利用がない場合は、カードサービス手数料1,650円(税込)がかかります。
主なスペックは次のとおりです。
| 項目 | スタンダード | ゴールド |
|---|---|---|
| 年会費 | 無料 | 2,200円(税込)、発行初年度無料 |
| 利用可能枠 | ~500万円 | ~500万円 |
| 国際ブランド | Visa・Mastercard・JCB | Visa・Mastercard・JCB |
| 従業員カード | 最大3枚(無料) | 最大3枚(1枚2,200円・税込、初年度無料) |
| ETCカード | 無料(代表者名義のカードに1枚のみ) | 無料(代表者名義のカードに1枚のみ) |
| 付帯サービス | 付帯保険・空港ラウンジなし | 空港ラウンジ・海外旅行傷害保険 |
利用可能枠の上限は500万円ですが、実際の枠は審査で決まります。
また、従業員カードの利用分は代表者カードの利用可能枠の中で使う仕組みです。仕入れや広告費など、まとまった支払いが多い事業ほど、上限の大きさが安心材料になります。
出張が多い方であれば、空港ラウンジや海外旅行傷害保険が付いたゴールドカードを選ぶ方法もあります。初年度は年会費無料なので、1年間使ってから判断できます。
ライフカードの利用可能枠の決まり方や増額の流れについては、ライフカードの限度額と増額方法の解説で詳しく紹介しています。
決算資料等が不要で開業直後でも検討しやすい
ビジネスライトプラスは、申込み時に決算資料等を提出する必要がありません。
公式サイトでも、決算資料等は不要で、カード受取時に本人確認書類を確認すると案内されています。
一般的なビジネスカードの中には、確定申告書や決算書の提出を求めるものもあります。開業したばかりの個人事業主はこれらの書類をまだ持っていないため、申込みの段階で足止めされることも珍しくありません。
決算実績のない開業直後でも申込みを検討しやすい点は、ビジネスライトプラスの大きな魅力です。
申込みの流れは、次の4ステップです。
ビジネスライトプラスの申込みの流れ
- オンラインで申し込む
- 審査・確認
- 本人限定郵便でカードが自宅に届く
- 引落口座を登録する(本人名義はネット登録可、屋号付き口座は書面で手続き)
カードは最短3営業日で発行されます。ただし、発行後に本人限定郵便で届くまでの日数もかかるため、開業準備で支払いが重なる時期より余裕を持って申し込むと安心です。
開業届を出した直後から事業用カードで支払いを始めれば、最初の年から公私の支出を分けた状態で帳簿をつけられます。
会計ソフト連携で経費管理を効率化できる
ビジネスライトプラスは、会計ソフトとの連携に対応しています。連携するには、ライフカードの会員サイトであるLIFE-Web Deskへの登録が必要です。
連携できる会計サービスや取り込みの方法はソフトごとに異なるため、公式サイトや各会計ソフトのサイトで確認しておきましょう。
なお、一般のライフカードにも、明細の取り込みに対応した会計ソフトがあります。ビジネスライトプラスの強みは、連携そのものよりも、事業の支払いだけが載った明細を取り込める点にあります。
会計ソフトとカードを連携させると、経理の流れは次のように変わります。
会計ソフト連携による経理の流れ
- 事業の支払いをビジネスライトプラスにまとめる
- 対応する会計ソフトにカードの利用明細を取り込む
- 取り込まれた明細をもとに仕訳を確認・登録する
事業専用のカードであれば、取り込んだ明細に私用の支払いが混ざらず、私用分を探して除外する作業がなくなります。
確定申告の直前に明細とレシートを突き合わせていた時間を大きく減らし、浮いた時間を本業の営業や制作に充てられる点が、連携の最大のメリットです。
💡補足
なお、レシートや領収書の保存が不要になるわけではありません。インボイス制度への対応も含め、必要な書類は引き続き保管しておきましょう。
支払いまで最大60日で資金を管理しやすい
ビジネスライトプラスは、利用のタイミングによって支払いまでの期間が最大60日になります。締日は毎月5日で、引落日は金融機関によって27日または3日です。
現金払いや口座振替と比べて支払いまでに時間があるため、売上の入金と経費の支払いのタイミングを調整しやすくなります。例えば、取引先からの入金が月末締め翌月末払いの場合でも、先に必要な経費をカードで支払い、入金後に引き落とされる流れを作れます。
ただし、公式サイトでは利用先によって60日を超える点も注記されています。
また、支払いが先になる分、使いすぎに気づきにくい点には注意が必要です。分割払いやリボ払いは、支払方法によって手数料が発生するため、事業用カードは原則として一括払いで使い、毎月の利用額を把握しておくことが、キャッシュフローを健全に保つ鍵となります。
個人事業主がライフカードを申し込む際の注意点
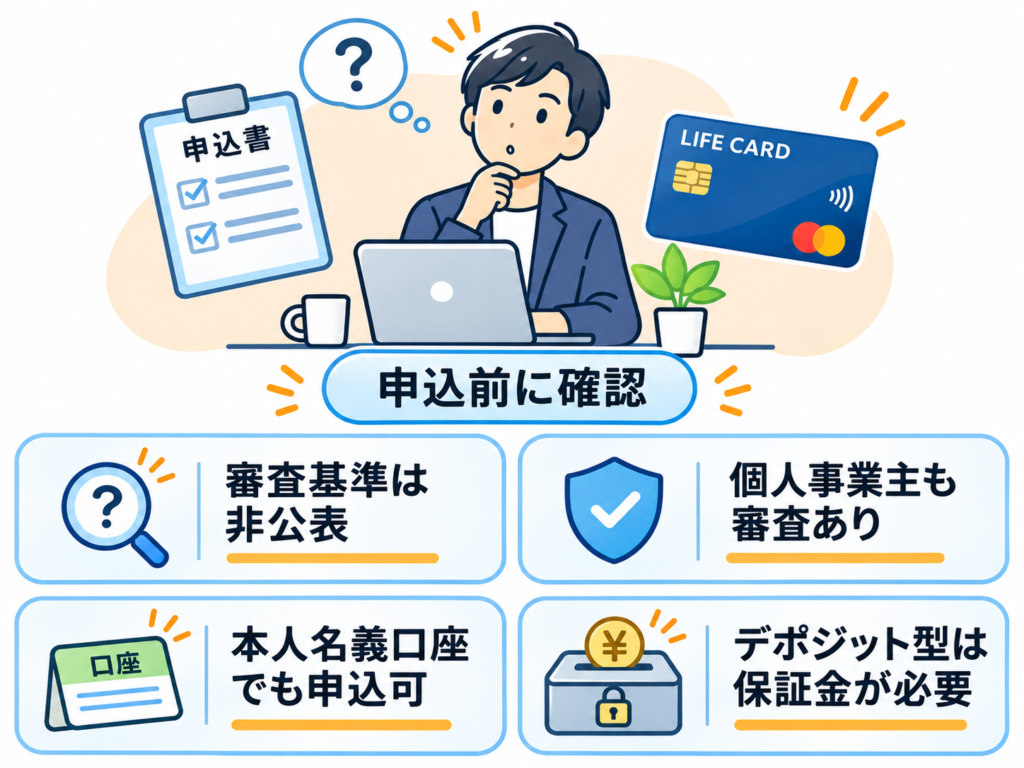
ライフカードは個人事業主でも申し込めますが、審査の考え方や支払口座の手続き、デポジット型カードの仕組みなど、事前に知っておきたい点があります。
ここでは、申込みの段階でつまずきやすいポイントを整理し、自分に合ったカードを無理なく選ぶための判断材料をまとめました。
審査が甘い・厳しいとは断定できない
ライフカードの審査基準や通過率は公表されていません。そのため、個人事業主だから審査が甘い、あるいは厳しいと言い切ることはできません。
⚠注意
特に誤解されやすいのが、ビジネスライトプラスの決算資料等が不要という条件です。書類の提出が不要でも、カード発行には所定の審査があります。決算資料不要という言葉を、審査に通りやすいという意味に受け取らないよう注意してください。
申込み時にできる準備としては、次のような点が挙げられます。
申込み前に確認したいポイント
- 氏名や住所、事業内容などの申込内容を正確に入力する
- 他のカードやローンの支払いを遅れずに済ませておく
- 短期間に複数のカードへまとめて申し込まない
屋号口座がなくても本人名義口座で設定できる
ビジネスライトプラスの支払口座は、個人事業主の場合、屋号名または本人名義の口座から選べます。屋号付きの事業用口座をまだ作っていない開業直後の方でも、手持ちの本人名義口座で申し込めます。
ただし、口座振替の手続き方法には違いがあります。本人の個人名義口座であれば、カードが届いた後にインターネットの口座振替受付サービスで登録できます。
一方、屋号付き名義の口座はインターネットでは登録できないため、口座振替用紙による書面での手続きが基本です。
なお、本人名義でも事業専用の口座を1つ用意し、売上の入金とカードの引落しを集約すれば、通帳を見るだけで事業のお金の動きを把握できます。
デポジット型は保証金と同額が限度額になる
通常のカード審査に不安がある場合は、ライフカードのデポジット型ビジネスカードという選択肢もあります。
発行対象は法人または個人事業主で、事前に預けた保証金と同額が利用限度額になる仕組みです。
| 項目 | デポジット型ビジネスカード |
|---|---|
| 年会費 | 11,000円(限度額30万~100万円の場合) |
| 利用限度額 | 預けた保証金と同額(30万円~) |
| 国際ブランド | Mastercard |
| 発行 | 保証金の振込後、最短6営業日 |
| 審査 | あり |
個人事業主が特に確認したいのは、手元資金が拘束される点です。例えば30万円の利用枠を希望する場合、原則として30万円の保証金を預ける必要があります。
保証金は原則として解約日から約2か月後に返還されます。ただし、未払いの利用残高がある場合は、残高がゼロになった日から約2か月後の返還となります。そのため、保証金として預けたお金を仕入れや広告費、納税資金に回すことはできません。
また、年会費は11,000円からかかり、年会費無料のビジネスライトプラスと比べるとコストは高めです。
一方で、デポジット型ビジネスカードには空港ラウンジサービスや海外旅行傷害保険が付帯し、従業員カードとETCカードの年会費も無料です。年会費だけでなく、こうしたサービスも含めて比較するとよいでしょう。
デポジット型は、通常カードの審査に不安があり、保証金による資金拘束を許容できる場合の選択肢と位置づけるのが適切です。
なお、デポジット型にもカード発行の審査があります。個人向けにもデポジット型のライフカードがありますが、事業経費に使うならビジネス向けを選ぶ方が経理上も分かりやすくなります。
ライフカード以外の事業用カードも含めて検討したい方は、個人事業主向けおすすめクレジットカードの比較もあわせてご覧ください。
まとめ
ライフカードは、個人事業主でも申し込めるクレジットカードです。
一般のライフカードは申込資格を会社員に限定していません。
また、事業経費の決済には、個人事業主を対象にしたライフカードビジネスライトプラスも用意されています。
ライフカードの選び方まとめ
- プライベート中心:一般のライフカード
- 事業経費を分けて管理:ライフカードビジネスライトプラス
- 通常カードの審査に不安があり保証金を用意できる:デポジット型ビジネスカード
選び方の軸はシンプルで、プライベート中心なら一般のライフカード、事業経費を分けて管理したいならビジネスライトプラスです。
ビジネスライトプラスは決算資料等が不要で、会計ソフト連携や支払いまで最大60日といった、個人事業主の経理を助ける特徴を備えています。
どちらも年会費無料のため、私用と事業用の2枚持ちにすれば、確定申告前の仕分け作業も大幅に減らせます。
ただし、どのカードにも審査があり、決算資料不要は審査が甘いという意味ではありません。
まずは私用の支払いを一般のライフカードにまとめ、公私の支出を分ける第一歩を踏み出しましょう。
\年会費無料・最新の入会特典をチェック/