開業したばかりで事業の実績が少ない、以前クレジットカードの審査に通らなかった、そもそもクレジットカードをこれ以上増やしたくない。
こうした事情から、個人事業主が審査なしで作れるETCカードを探す方は少なくありません。
結論からお伝えすると、個人事業主でも、クレジット会社による与信審査を受けずに申し込めるETCカードがあります。協同組合が発行する法人ETCカードがそれにあたります。
ただし、ここでいう審査なしは「誰でも無条件に発行される」という意味ではありません。組合への加入手続きや書類の確認、組合独自の審査は行われます。
筆者も個人事業主として、ETC協同組合の法人ETCカードを5〜6年ほど利用していました。
この記事では、実際の利用経験と2026年9月時点の公式情報をもとに、審査なしの正しい意味から2社の比較、費用の注意点、申込みに必要な書類まで順番に解説します。
本記事のポイント
- ETCカードの審査なしが何を意味するのか
- クレジット審査なしで申し込めるETCカード2社の費用と特徴
- 走行料金にかかる8%の事務手数料が年間いくらになるか
- 開業直後の個人事業主が用意する必要書類と申込みの流れ
- 協同組合型・ETCパーソナルカード・クレジットカード付帯ETCの選び分け
個人事業主は審査なしでETCカードを作れる?
まずは、個人事業主が審査なしでETCカードを作れるのかという疑問に答えます。
ここでは、審査なしという言葉の正しい意味、協同組合のETCカードがクレジット審査なしで発行される仕組み、一般的なETCカードやETCパーソナルカードとの違いを整理します。
申込み前に誤解しやすいポイントを最初に押さえておきましょう。
審査なしとはクレジット会社の与信審査がないこと
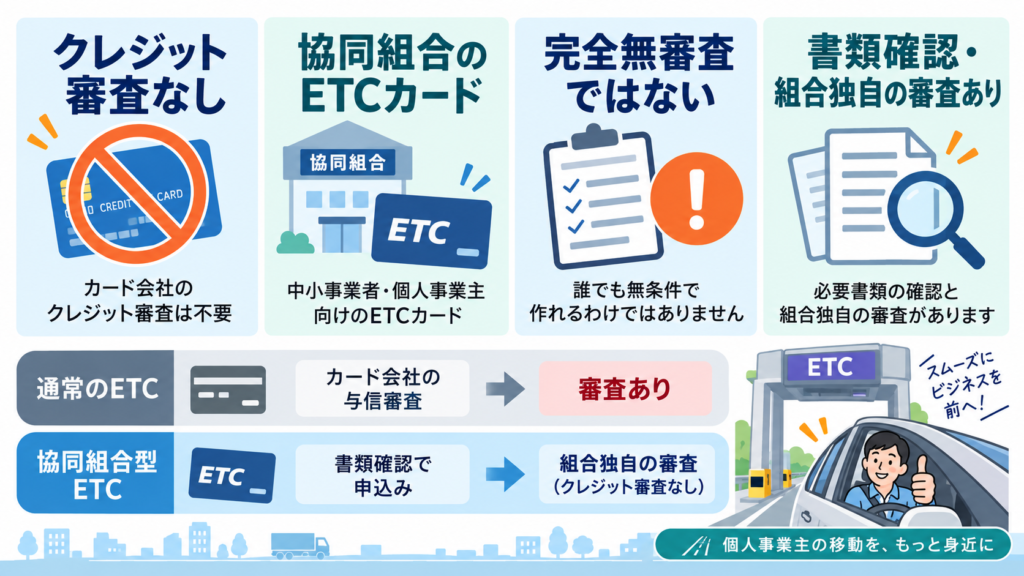
個人事業主向けのETCカードでいう審査なしとは、クレジット会社による与信審査がないという意味です。あらゆる確認や審査が一切ないという意味ではありません。
一般的なETCカードは、クレジットカードに追加する形で発行されます。
このため、申し込むとカード会社が信用情報機関に照会し、過去の支払い状況や借入れの状況、収入などから支払能力を判断します。
これが与信審査と呼ばれるものです。開業直後で事業の実績が少ない個人事業主は、この与信審査で不利になりやすい傾向があります。
一方、協同組合が発行する法人ETCカードは、クレジット機能を持たない高速道路専用のカードです。ETC協同組合の公式サイトでは、クレジットカードではないためクレジット会社による審査はないと案内されています。
ただし、高速情報協同組合の公式サイトには、クレジット機能がないため組合独自の審査でカードを発行すると明記されています。
ETC協同組合も、申込みの結果が希望に添えないことがある旨を記載しています。つまり、協同組合型のETCカードでは、次のような確認が行われます。
- 事業を営んでいることが分かる書類の確認
- 車検証やETC車載器のセットアップ証明書の確認
- 組合への加入手続きと組合独自の審査
インターネット上には「ブラックでも確実に作れる」「誰でも100%発行」といった表現も見られますが、公式情報を踏まえると正確ではありません。
審査なしを正しく理解すると、クレジット会社の与信審査に不安がある個人事業主にとって、申し込みやすい選択肢が用意されているということになります。
協同組合のETCカードが審査なしで作れる仕組み
協同組合のETCカードがクレジット審査なしで作れるのは、カード会社ではなく事業協同組合が発行し、組合員として利用する仕組みだからです。
事業協同組合とは、中小規模の事業者が組合員となり、単独では難しい事業を共同で行うための組織です。ETCカードの協同組合では、組合が高速道路の利用料金をまとめて管理し、組合員へ請求します。
利用する側は、まず出資金を支払って組合員になります。出資金は2社とも1社あたり10,000円で、脱退時に返金されます。
クレジット機能を持たないETC専用カードのため、一般的なクレジットカードのようなクレジット会社による与信審査はありません。
2つの仕組みを比べると、違いがはっきりします。
| 比較項目 | クレジットカード付帯ETC | 協同組合型ETC |
|---|---|---|
| 申込先 | クレジットカード会社 | 事業協同組合 |
| 審査の内容 | 信用情報を使った与信審査 | 書類確認と組合独自の審査 |
| 加入時に必要なもの | クレジットカードの契約 | 組合への加入と出資金 |
| 支払い方法 | クレジットカードの引落し | 組合からの請求による口座振替 |
| ショッピング利用 | 可能 | 不可 |
なお、簿記の視点で補足すると、出資金は経費ではありません。脱退時に戻ってくるお金なので、帳簿上は「出資金」などの資産として処理するのが基本です。
支払った年に経費へ計上しないよう注意してください。
一般的なETCカードやパソカとの違い
クレジットカードを作らずにETCを使う方法は、協同組合型だけではありません。
高速道路6社が共同で発行するETCパーソナルカード(通称パソカ)も、クレジット会社の与信審査に代えてデポジット(保証金)を預ける方式です。
3種類の特徴を一覧にすると、次のとおりです。
| 比較項目 | クレジットカード付帯ETC | 協同組合型ETC | ETCパーソナルカード |
|---|---|---|---|
| クレジット会社の与信審査 | あり | なし(組合独自の審査あり) | なし(デポジット方式) |
| クレジットカード | 必要 | 不要 | 不要 |
| 預けるお金 | 原則なし | 出資金10,000円 | 月間利用見込額の4か月分(最少3,000円) |
| 年間の費用 | カードにより異なる | 550円〜880円/枚 | 年会費1,257円 |
| 走行料金への事務手数料 | なし | 8% | なし |
| 発行枚数 | カードにより異なる | 複数枚に対応 | 1名義につき1枚 |
| 主な対象 | 一般・事業者 | 法人・個人事業主 | 個人を含む一般利用者 |
パソカの年会費やデポジットの計算方法は、ETCパーソナルカード公式サイトのQ&Aで確認できます。
このように、審査の不安を避けながら事業用のETCカードを複数枚そろえたいなら協同組合型、1人で1枚だけ使い走行料金への手数料を抑えたいならパソカが候補になります。
どちらが向いているかは、次の章以降で費用を具体的に比べながら判断していきましょう。
審査なしで作れる個人事業主向けETCカード2社
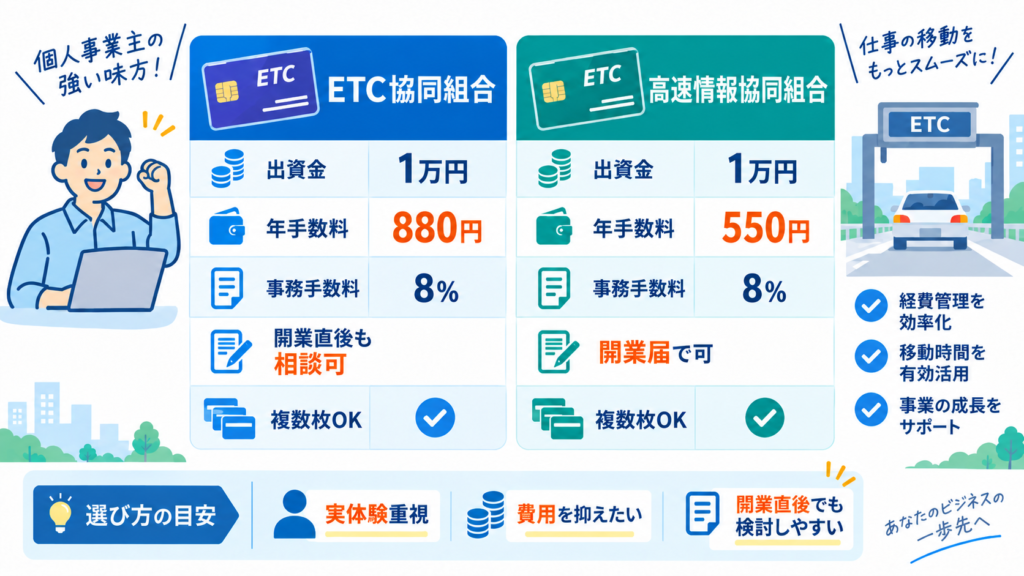
個人事業主が申し込めるクレジット審査なしの法人ETCカードとして、代表的なのがETC協同組合と高速情報協同組合の2社です。
ここでは、それぞれの費用や特徴を公式情報をもとに紹介したうえで、筆者が実際に使っていたETC協同組合のカードについても触れます。最後に、2社の違いと状況別の選び方をまとめます。
ETC協同組合の法人ETCカード
ETC協同組合の法人ETCカードは、法人または個人事業者に申込みを限定した、クレジット機能のない高速道路専用カードです。
公式サイトでは、クレジットカードではないためクレジット会社による審査はないと案内されています。
2026年9月時点で公式サイトに掲載されている主な費用は次のとおりです。
| 項目 | 内容 |
|---|---|
| 出資金 | 10,000円/1社(脱退時返金) |
| カード発行手数料 | 880円(税込)/1枚 |
| 年間手数料 | 880円(税込)/1枚(年1回) |
| 事務手数料 | 毎月の走行料金に対して8% |
| 支払い方法 | 月末締め・翌々月に口座振替 |
カードは特定の車両に限定されないため、レンタカーを含めてどの車でも利用できます。ETCマイレージサービスの登録と管理は組合が行う仕組みです。
筆者が実際に使ったETCカード

筆者は個人事業主として、ETC協同組合の法人ETCカードを5〜6年ほど利用していました。
この組合を選んだのは、先に同じ組合の法人ガソリンカードを作り、出資金を預けていたからです。出資金は1社につき10,000円なので、ETCカードを追加するときに新たな出資金は必要ありませんでした。
利用明細をまとめて確認できるため、現金払いのように領収書を整理する手間が減り、記帳もスムーズでした。
カードの更新時期には郵送で新しいカードが届き、特別な手続きも不要です。現在は三井住友カードに付帯するETCカードへ切り替えています。
ガソリンカードとETCカードの両方を検討しているなら、同じ組合にまとめることで出資金を1回分に抑えられます。
ガソリンカードの使い勝手については、ETC協同組合ガソリンカードの口コミ・評判と実際の利用体験で詳しく紹介しています。
筆者も実際に利用したETCカードです。クレジット会社による与信審査なしで申し込めます。
※組合への加入手続きや書類確認等があり、カード発行を保証するものではありません。
高速情報協同組合の法人ETCカード
高速情報協同組合の法人ETCカードは、法人・個人事業主専用のクレジット機能がないETCカードです。公式サイトでは、新設法人や開業したての個人事業主にも発行できると案内されています。
2026年9月時点で公式サイトに掲載されている主な費用は次のとおりです。
| 項目 | 内容 |
|---|---|
| 出資金 | 10,000円/1社(脱退時返金) |
| カード手数料 | 550円(税込)/1枚(発行時のみ) |
| 年間手数料 | 550円(税込)/1枚(年1回) |
| 事務手数料 | 走行料金に対して8% |
| 支払い方法 | 月末締め・翌々月に口座振替 |
高速情報協同組合は、開業直後の個人事業主への対応が必要書類の一覧に分かりやすく明記されています。
確定申告をまだ行っていない場合は、確定申告書の代わりに開業届の写しで申し込めます。開業届を出していない場合は、電話で相談するよう案内されています。
また、カードを何枚作っても、ETCカードとガソリンカードを併用しても、出資金は1社につき10,000円です。
従業員や家族の車など、複数の車で高速道路を使う事業者にとっては、預けるお金を増やさずに枚数をそろえられる点もメリットになります。
カード手数料と年間手数料は、ETC協同組合よりそれぞれ330円安く設定されています。固定費を少しでも抑えたい方にとって分かりやすい利点です。
2社の違いと状況別の選び方
2社は仕組みや事務手数料の割合、開業直後の申込みへの対応がほぼ共通しており、違いが出るのは主にカード関連の手数料や、必要書類の案内内容です。
| 比較項目 | ETC協同組合 | 高速情報協同組合 |
|---|---|---|
| クレジット会社の審査 | なし | なし(組合独自の審査あり) |
| 出資金 | 10,000円/1社 | 10,000円/1社 |
| カード発行手数料 | 880円/枚 | 550円/枚 |
| 年間手数料 | 880円/枚 | 550円/枚 |
| 初年度のカード費用(1枚) | 1,760円 | 1,100円 |
| 事務手数料 | 走行料金の8% | 走行料金の8% |
| 確定申告前の申込み | 開業届・契約書・領収書などで対応 | 開業届の写しで可 |
| 車両限定 | なし | なし |
表を踏まえると、状況別の選び方は次のように整理できます。
- カード関連の費用を少しでも抑えたい方は高速情報協同組合
- 開業直後でまだ確定申告をしていない方は、2社とも候補
- すでにETC協同組合のガソリンカードを使っている方はETC協同組合
- 筆者が実際に利用したカードの使い勝手を重視したい方はETC協同組合
どちらもクレジット審査がない点は共通しているため、手数料の差と、自分が用意できる書類を基準に選ぶのが現実的です。
審査の有無にかかわらず、法人カード付帯のETCやETCコーポレートカードまで含めて比較したい方は、個人事業主も作れるおすすめの法人ETCカードの手数料・年会費・保証金比較もあわせて確認してください。
審査なしETCカードのメリットと注意点
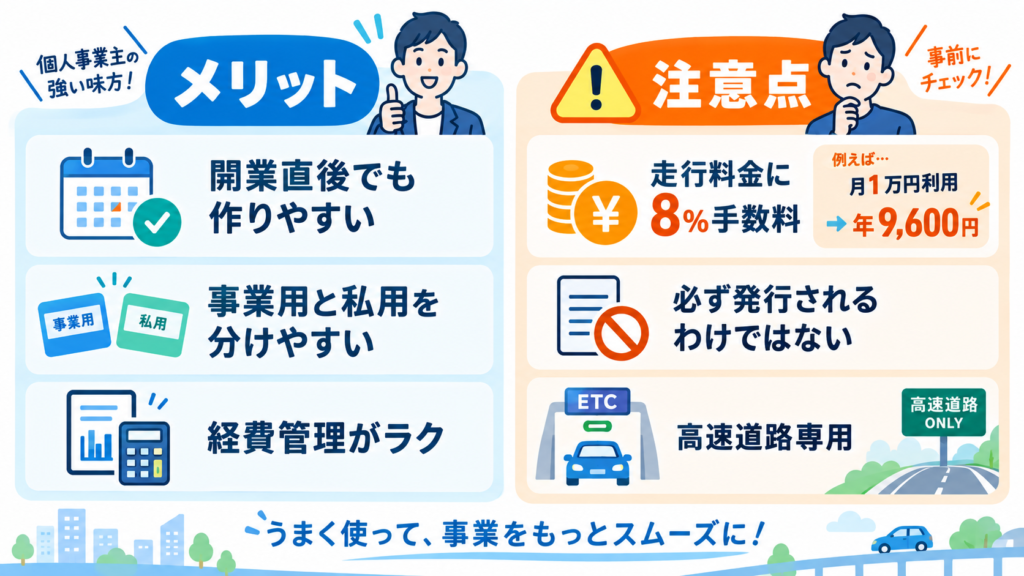
審査なしで作れるETCカードは、開業直後の個人事業主にとって心強い選択肢です。
一方で、走行料金に上乗せされる事務手数料など、申し込む前に理解しておきたい注意点もあります。
ここでは、メリットと注意点の両面から、協同組合型のETCカードが自分の事業に合うかどうかを判断できるよう解説します。
開業直後でもクレジットカードなしで作れる
協同組合型ETCカードの最大のメリットは、開業直後でクレジットカードを作りにくい時期でも、事業用のETCカードを用意できることです。
開業したばかりの個人事業主は、会社員時代と比べて収入の証明が難しく、事業の実績もまだありません。このため、クレジットカードの与信審査では不利になりやすいのが実情です。
取引先への訪問や資材の運搬で高速道路を使う仕事なのに、ETCカードがないために毎回料金所で現金を払い、領収書を保管し続けるのは大きな負担です。
協同組合型なら、クレジット会社の与信審査を受けずに申し込めます。ETC協同組合と高速情報協同組合はどちらも、確定申告前の方については開業届などで事業を確認すると案内しています。
開業届をまだ出していない方は、先に税務署へ提出しておくと、ETCカードの申込みもスムーズに進みます。
また、ショッピング機能がないカードなので、クレジットカードを増やしたくない方や、使いすぎが心配な方でも安心して持てます。
ETC車載器にカードを挿入してETCレーンを利用すれば、料金所で現金を支払う手間がなくなり、移動時間を本業に回せるようになります。
事業用と私用を分けて高速代を管理できる
事業専用のETCカードを持つと、高速代の経費管理が格段に楽になります。
プライベートのクレジットカードに付帯するETCを仕事にも使っていると、明細に事業の高速代と私用の高速代が混ざります。
確定申告の時期になってから、どの利用が仕事だったのかを思い出して仕分ける作業は、想像以上に時間がかかるものです。
事業用の協同組合型カードを分けておけば、組合から届く請求書や利用明細が、そのまま事業の高速代の記録になります。
記帳するときは、高速代を旅費交通費、年間手数料や8%の事務手数料を支払手数料として処理するのが一般的です。明細をもとに毎月まとめて記帳すれば、帳簿付けの時間を大幅に短縮できます。
ただし、事業用カードで私用の高速道路を走った場合、その料金は経費になりません。
経費にできるのは、あくまで事業のために支出した費用です。経費の考え方は国税庁のタックスアンサー(やさしい必要経費の知識)で確認できます。
カードを事業専用として運用し、私用には使わないルールを決めておくと、管理がさらにシンプルになります。
8%の事務手数料と発行されないケースに注意
協同組合型ETCカードで最も注意したいのは、毎月の走行料金に対して8%の事務手数料がかかる点です。
ETC協同組合の公式サイトでは、この手数料は請求書の作成や信販会社への立替保証などに伴うものと説明されています。
カードの発行手数料や年間手数料は数百円ですが、8%の事務手数料は高速道路を使うほど増えていきます。
| 月間の走行料金 | 月の事務手数料 | 年間の事務手数料 |
|---|---|---|
| 10,000円 | 800円 | 9,600円 |
| 30,000円 | 2,400円 | 28,800円 |
| 50,000円 | 4,000円 | 48,000円 |
月1万円の利用でも、年間の事務手数料は9,600円になります。2社の年間手数料の差である330円よりも、8%の事務手数料のほうが負担への影響は大きいと分かります。
このため、次のような方は協同組合型以外も比較してください。
- 1人で1枚だけ使う方は、事務手数料がかからないETCパーソナルカード
- クレジットカードの審査に問題がなく高速代が多い方は、クレジットカード付帯のETC
もう一つの注意点は、前述の通り、審査なしでも必ず発行されるわけではないことです。
事業の実態を確認できる書類がそろわない場合や、組合独自の審査の結果によっては、希望どおりにカードを受け取れません。
また、ETC専用カードなので、ガソリン代や備品の購入など高速道路以外の支払いには使えない点も理解しておきましょう。
審査なしETCカードの申込方法と必要書類
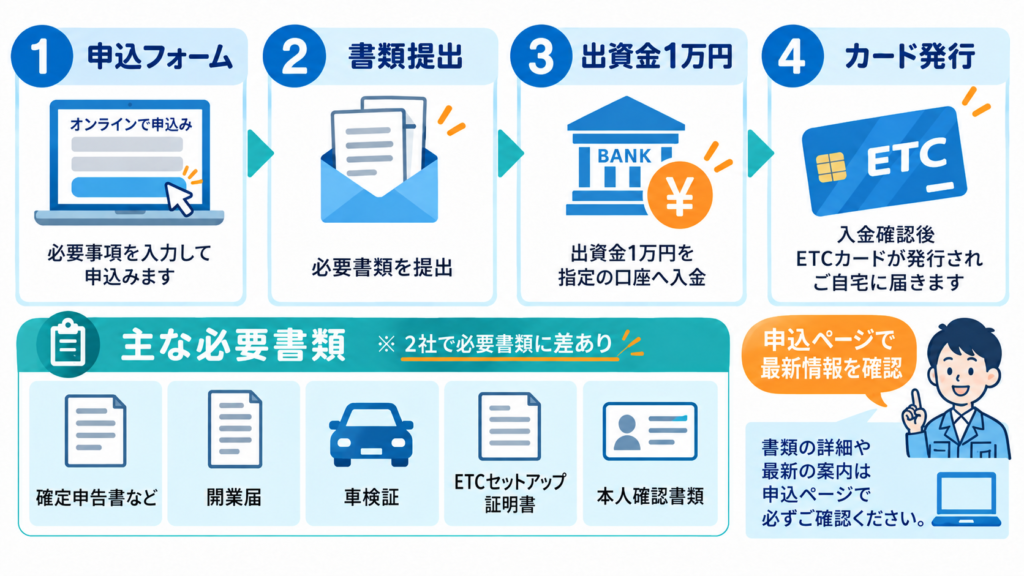
協同組合型のETCカードは、Webでの申込みから書類の提出、出資金の振込みまでを順番に進めれば、個人事業主でも迷わず手続きできます。
ここでは、申込みからカード到着までの流れと2社の必要書類の違い、そして申込み前によく出てくる疑問への回答をまとめます。
申込みの流れと個人事業主の必要書類
2社とも、申込みの基本的な流れは共通しています。高速情報協同組合の公式サイトで案内されている流れは次のとおりです。
- 公式サイトの申込フォームに必要事項を入力して送信する
- 組合から届く書類に記入し、必要書類を添えて返送する
- 組合による書類の確認と審査の結果を受け取る
- 案内に従って出資金10,000円を振り込む
- 出資金の入金確認後、カードが発送される
出資金を早めに振り込むと、カードの発送もスムーズになると案内されています。発行までの日数は時期や書類の状況で変わるため、急ぐ方は申込み時に組合へ問い合わせておくと安心です。
個人事業主が用意する書類は、2社で次のように異なります。いずれも写しで提出できます。
| 書類 | ETC協同組合 | 高速情報協同組合 |
|---|---|---|
| 事業の確認書類 | 所得税確定申告書など(開業直後は開業届・取引先との契約書・領収書など) | 所得税確定申告書(開業届でも可) |
| 車検証 | 必要 | 必要 |
| ETC車載器セットアップ証明書 | 必要 | 必要 |
| 本人確認書類 | 代表者の運転免許証または住民票など(申込時に要確認) | 代表者の運転免許証 |
セットアップ証明書は、ETC車載器を取り付けた際に発行される書類です。車検証と一緒に保管されていることが多く、見当たらない場合はディーラーや大手カー用品店で再セットアップできます。
注意したいのは、ETC協同組合の必要書類は、申込ページによって記載に差がある点です。
「受付印がある確定申告書と収支内訳表」とするページがある一方、開業届や本人確認書類まで案内するページもあります。
また、国税庁は2025年1月から、申告書の控えに収受日付印(受付印)を押す対応を廃止しています(詳細は国税庁の収受日付印の押なつに関するお知らせをご確認ください)。
なお、ETC協同組合の公式ページには本人確認書類として健康保険証の記載も残っていますが、従来の健康保険証は2025年12月1日で有効期限が終了しています。
受付印のない申告書控えや本人確認書類の扱いも含めて、申込みの際は、実際に利用する申込ページと組合から届く書類で最新の必要書類を確認してください。
高速情報協同組合では、書類がそろわない場合は代用できる書類があるとして、電話での相談を案内しています。
審査なしETCカードのよくある質問
Q.本当にクレジット審査なしで作れますか?
A.協同組合型のETCカードは、クレジット会社による与信審査はありません。ただし、書類の確認や組合独自の審査があるため、発行が保証されるわけではありません。
Q.信用情報に不安があっても申し込めますか?
A.申込み自体は可能です。クレジット会社の与信審査とは仕組みが異なりますが、組合独自の審査の基準は公開されていないため、必ず作れるとは言えません。
Q.確定申告をまだしていなくても作れますか?
A.基本的に作れます。高速情報協同組合は開業届の写しで申込みを受け付けており、ETC協同組合も、個人事業を始めたばかりの方には開業届や取引先との契約書、領収書などを案内しています。
Q.ETCカードを複数枚作れますか?
A.2社とも複数枚の発行に対応しています。高速情報協同組合では、何枚作っても出資金は1社10,000円です。ETC協同組合では、車載器を搭載した登録車両1台につき最大4枚まで発行できます。
Q.ETCパーソナルカードと併用できますか?
A.併用は可能です。ただし、パソカは1名義につき1枚までなので、事業用に複数枚が必要な場合は協同組合型を中心に考えるのが基本です。
Q.高速代は経費にできますか?
A.事業のために利用した高速代は必要経費にできます。先ほども取り上げたように、私用分は経費にならないため、事業用カードを私用に使わない運用がおすすめです。
まとめ
個人事業主でも、クレジット会社による与信審査を受けずに申し込めるETCカードがあります。
ETC協同組合や高速情報協同組合が発行する協同組合型の法人ETCカードは、クレジット機能のない高速道路専用カードで、開業直後の方やクレジットカードを持ちたくない方の選択肢になります。
ただし、審査なしは誰でも無条件に発行されるという意味ではなく、書類の確認や組合独自の審査があります。
出資金10,000円のほか、走行料金に対して8%の事務手数料がかかる点も必ず確認してください。
開業直後で確定申告前の方も、2社とも開業届などで申し込めます。カード関連の費用を抑えたい方は高速情報協同組合、すでに同じ組合のガソリンカードを使っている方はETC協同組合が選びやすいカードです。
1人で1枚だけ使うならETCパーソナルカードも比較し、自分の事業に合う審査なしETCカードを選びましょう。
クレジット審査に不安がある個人事業主なら、2社の最新条件を確認して比較してみてください。
※どちらもクレジット会社による与信審査はありませんが、組合への加入手続きや書類確認等があります。