個人事業主やフリーランスとして活動する上で、確定申告は避けて通れない手続きです。
特に、節税の観点から青色申告に関心を持つ方は多いのではないでしょうか。
しかし、青色申告の控除額にはいくつかの種類があり、どの控除が自分に適用されるのか、どうすれば最大のメリットを受けられるのか、複雑で分かりにくいと感じることもあるでしょう。
この記事では、青色申告の控除額について、その基本から最大65万円の控除を受けるための具体的な条件、さらには多くの人が抱える疑問まで、一つひとつ丁寧に解説していきます。
本記事のポイント
- 青色申告特別控除の基本的な仕組みと種類
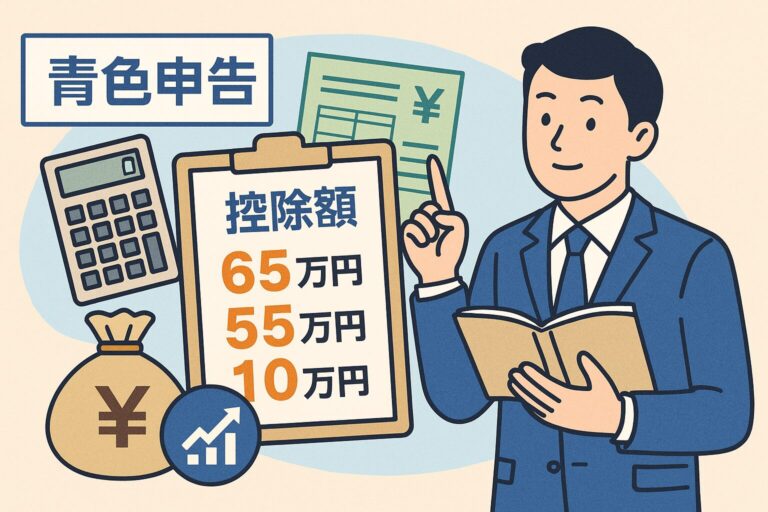
- 控除額65万円、55万円、10万円それぞれの適用要件
- 最大の控除を受けるための具体的なステップと注意点
- 赤字の場合や他の控除との関係性
- 実際の節税効果のシミュレーション
青色申告の控除額とは?基本から節税の仕組みまで
ここでは、青色申告特別控除の基本的な考え方や種類、税金の計算においてどのように扱われるのかを解説します。
節税の第一歩として、まずは制度の全体像を正確に理解することが大切です。
控除の種類ごとの違いや、他の控除との関係性についても見ていきましょう。
青色申告特別控除とは?
青色申告特別控除は、青色申告を行うことの最大のメリットであり、大きな節税効果が期待できる制度です。
これは、所定の要件を満たした青色申告者だけが受けられる特典で、事業で得た利益である「所得」から一定額を直接差し引くことができます。
所得税や住民税、国民健康保険料は、この控除額を差し引いた後の金額を元に計算されるため、支払う税額が安くなる仕組みです。
例えば、課税所得が400万円の人が65万円の控除を受けた場合、税金の計算は335万円(400万円 – 65万円)がベースとなります。
所得税は所得が多いほど税率が上がるため、課税所得自体を減らせる効果は非常に大きいのです。
言ってしまえば、白色申告にはない「真面目に帳簿付けをすることへのご褒美」のような制度と言えます。
もちろん、この特典を受けるには、日々の取引を定められた方法で記録し、必要な書類を提出する義務がありますが、その手間を補って余りあるメリットがあるため、多くの個人事業主が青色申告を選択しています。
控除額の違い
青色申告特別控除額には、主に「65万円」「55万円」「10万円」の3段階があります。
どの控除額が適用されるかは、満たしている要件によって決まります。
両者の最も大きな違いは、記帳方法と申告方法です。
65万円控除(または55万円控除)を目指す場合、「複式簿記」という正規の簿記の原則に従った本格的な方法で帳簿を付ける必要があります。
一方、10万円控除は、家計簿のような「単式簿記(簡易簿記)」でも適用可能です。
以下に、主な要件の違いをまとめました。
| 控除額 | 記帳方法 | 提出書類(決算書) | 申告方法など |
|---|---|---|---|
| 65万円 | 複式簿記 | 貸借対照表・損益計算書 | e-Tax申告 または 優良な電子帳簿保存 |
| 55万円 | 複式簿記 | 貸借対照表・損益計算書 | 郵送・窓口提出 |
| 10万円 | 単式簿記も可 | 損益計算書 | 制限なし(期限後申告も含む) |
このように、より多くの控除を受けるためには、より高度な会計処理と特定の申告方法が求められる、と理解しておくとよいでしょう。
決算書のどこを見る?
青色申告特別控除額は、確定申告の際に提出する「青色申告決算書」で確認できます。
具体的には、4ページで構成される決算書のうち、1ページ目にある「損益計算書」に記載する欄が設けられています。
損益計算書の中ほどに「青色申告特別控除前の所得金額」という項目があり、そのすぐ下に「青色申告特別控除額」を記入する欄があります。
会計ソフトを利用している場合は、設定に応じて自動で適用される控除額が入力されることがほとんどです。
手書きで作成する場合は、ご自身が適用する控除額(65万円、55万円、10万円のいずれか)をここに記入します。
最終的な所得金額は、この控除額を差し引いた後の金額となります。
青色申告決算書は、確定申告の際に提出する必要のある書類です。 青色申告決算書は、それぞれの用途に応じて、「一般用」「農業所得用」「不動産所得用」「現金主義用」の4種類に分けられています。 […]

青色申告特別控除はどこから引く?
青色申告特別控除は、事業で得た利益(所得)から直接差し引かれます。税金計算の具体的な流れで見てみましょう。
- 総収入金額(売上など)から必要経費を差し引きます。これが「青色申告特別控除前の所得金額」となります。
- この所得金額から「青色申告特別控除額」を差し引きます。
- さらに、基礎控除や社会保険料控除などの「所得控除」を差し引きます。この結果、最終的な「課税所得金額」が算出されます。
つまり、青色申告特別控除は、社会保険料控除や医療費控除といった他の「所得控除」とは別のタイミングで、事業の利益そのものを圧縮する効果があるのです。
このため、住民税や国民健康保険料の算定基礎となる所得も減るため、節税効果が広範囲に及ぶのが特徴です。
基礎控除48万円と65万円控除は併用可能
青色申告特別控除と基礎控除は、問題なく併用できます。
両者は全く性質の異なる控除です。
- 青色申告特別控除(最大65万円): 事業所得や不動産所得などから差し引かれる、青色申告者だけの特典です。
- 基礎控除(48万円): 納税者全員に適用される所得控除の一つです。(合計所得金額が2,400万円以下の場合)
確定申告では、まず事業の儲けから青色申告特別控除(最大65万円)を引きます。
その後、算出された所得金額から、さらに基礎控除48万円やその他の所得控除(社会保険料控除、生命保険料控除など)を差し引いて、最終的な課税所得を計算します。
したがって、両方の控除を適用することで、節税効果をさらに高めることが可能です。
青色申告の10万円控除は廃止される?
「青色申告の10万円控除が廃止される」という情報が一部で見られますが、これは誤解です。
10万円の青色申告特別控除がなくなるわけではありません。
この誤解は、2020年分の確定申告からの税制改正に起因すると考えられます。
この改正で、それまで一律65万円だった最高控除額が、基礎控除の引き上げとセットで見直されました。
現在の制度を正しく理解すると、以下のようになります。
- 原則として、複式簿記などの要件を満たさない場合は「10万円控除」
- 複式簿記や期限内申告などの要件を満たすと「55万円控除」
- さらにe-Taxなど特定の要件を満たすと、上乗せで「65万円控除」
つまり、10万円控除は、青色申告を行う上での最低限の控除額として、現在も存続しています。
廃止される予定は今のところありません。
青色申告の控除額を条件別に解説
ここからは、より実践的な内容に入ります。
ご自身の状況に合わせて最大の控除を受けるためには、どのような条件をクリアする必要があるのかを具体的に解説します。
65万円控除を目指すための手順や、赤字の場合の取り扱いなど、個人事業主が直面しがちなケースについても詳しく見ていきましょう。
55万円控除される条件とは?
65万円控除を目指す上でのベースとなるのが、55万円控除です。
この55万円控除を受けるためには、以下の4つの主要な条件をすべて満たす必要があります。
- 対象となる所得があること事業所得、または事業として行っていると見なされる規模(事業的規模)の不動産所得がある場合に限られます。山林所得や事業的規模でない不動産所得は対象外です。
- 複式簿記で記帳していること日々の取引を「借方」と「貸方」の二つの側面から記録する、正規の簿記の原則に従った方法で帳簿を作成しなければなりません。
- 決算書(貸借対照表・損益計算書)を添付すること確定申告書に、複式簿記に基づいて作成した「貸借対照表」と「損益計算書」を添付して提出する必要があります。
- 期限内に申告すること原則として、確定申告の期限である翌年3月15日までに申告を完了させる必要があります。
これらの条件は、しっかりとした会計処理を行っていることの証明であり、55万円という大きな控除を受けるための土台となります。
65万円の要件
最大の65万円控除を受けるためには、先ほど解説した55万円控除の要件をすべて満たした上で、さらに以下のいずれか1つの条件をクリアする必要があります。
方法1:e-Tax(電子申告)で確定申告を行う
国税電子申告・納税システムであるe-Taxを利用して、インターネット経由で確定申告データを提出する方法です。
マイナンバーカードと対応のスマートフォン、またはカードリーダーがあれば、自宅から申告を完結できます。
方法2:電子帳簿保存を行う
作成した仕訳帳や総勘定元帳などの会計帳簿を、一定の要件を満たす電子データとして保存する方法です。
これには、訂正・削除の履歴が残るなどの厳しいシステム要件があり、事前に税務署への届出も必要となるため、一般的にはe-Tax申告を選択する方がハードルは低いでしょう。
要するに、「55万円控除の条件」+「e-Tax申告 or 電子帳簿保存」=「65万円控除」と考えると分かりやすいです。
赤字の場合はどうなる?
事業が赤字(所得がマイナス)になった年度については、青色申告特別控除を利用することはできません。
これは、青色申告特別控除が黒字の所得から差し引くことで節税効果を発揮する制度だからです。
差し引くべき黒字の所得が存在しないため、控除のしようがないのです。
ただし、ここで青色申告のもう一つの大きなメリットが活きてきます。それが「純損失の繰越控除」です。
これは、その年に出た赤字を翌年以降3年間にわたって繰り越し、翌年以降の黒字と相殺できる制度です。
例えば、今年100万円の赤字を出し、来年150万円の黒字が出たとします。
この場合、来年の確定申告では、150万円の黒字から繰り越した100万円の赤字を差し引くことができます。さらに、残った50万円の黒字から青色申告特別控除を適用できるため、税負担を大幅に軽減可能です。
したがって、赤字の年であっても、この繰越控除の権利を得るために、必ず期限内に青色申告を行うことが大切です。
(参考:国税庁「No.2070 青色申告制度」)
年収300万で青色申告をすると税金はいくら?
年収(売上)300万円の個人事業主を例に、申告方法によって税金がどれくらい変わるか見てみましょう。
ここでは、経費100万円、所得控除は基礎控除48万円のみと仮定します。
| 申告方法 | 売上 | 経費 | 所得 | 青色申告控除 | 課税所得 | 所得税(概算) | 節税額(白色比) |
|---|---|---|---|---|---|---|---|
| 白色申告 | 300万 | 100万 | 200万 | 0円 | 152万 | 7.6万円 | – |
| 青色(10万円控除) | 300万 | 100万 | 200万 | 10万円 | 142万 | 7.1万円 | 約0.5万円 |
| 青色(65万円控除) | 300万 | 100万 | 200万 | 65万円 | 87万 | 4.3万円 | 約3.3万円 |
※復興特別所得税は考慮せず、所得税率は5%で計算。住民税なども別途変動します。
このシミュレーションから分かるように、同じ売上と経費でも、65万円の青色申告特別控除を適用することで、白色申告に比べて所得税だけでも年間約3.3万円の節税が可能です。
所得税率が高い方ほど、この差はさらに大きくなります。
住民税や国民健康保険料も安くなることを考えると、そのメリットは非常に大きいと言えます。
会計ソフトを導入するメリット
簿記の知識がない初心者の方が、65万円控除を目指す上で最も現実的で効率的な方法は、会計ソフトを導入することです。
なぜなら、会計ソフトは65万円控除に必要な複雑な作業の多くを自動化してくれるからです。
会計ソフトを利用するメリット
- 複式簿記の自動化: 日々の取引(売上、経費など)を画面の案内に沿って入力するだけで、ソフトが自動的に複式簿記の形式で仕訳を作成してくれます。
- 決算書の自動作成: 入力されたデータをもとに、確定申告に必要な「貸借対照表」や「損益計算書」を自動で作成します。
- e-Tax申告への対応: 多くの会計ソフトはe-Taxとの連携機能を備えています。ソフトで作成した申告データを、そのまま電子申告用のファイルとして出力したり、直接e-Taxで送信したりすることが可能です。
このように、会計ソフトを使えば、専門知識がなくても一つひとつの要件を着実にクリアしていくことができます。
無料や安価なプランから始められるサービスも多いため、まずは試してみるのがおすすめです。
個人事業主として事業を運営する上で、正確な会計処理やスムーズな税務申告は欠かせません。 しかし、日々の記帳や青色申告の準備は大変な作業となりがちです。 そこで、本記事では、初心者の方でも扱いやすい会計ソフトや無料で利用できる会計[…]
まとめ:あなたに最適な青色申告控除額で賢く節税しよう
この記事では、青色申告特別控除の種類や要件、そして具体的な節税効果について解説してきました。
控除額には10万円、55万円、65万円の3段階があり、最大の65万円控除を受けるためには、複式簿記での記帳や貸借対照表・損益計算書の作成、そしてe-Taxによる電子申告といった複数の条件をクリアする必要があります。
一見すると複雑に感じるかもしれませんが、現在では多くの会計ソフトがこれらの作業を強力にサポートしてくれます。
日々の取引を入力するだけで、専門知識がなくても複式簿記の帳簿や決算書が自動で作成され、e-Tax申告までスムーズに行えるようになっています。
白色申告から切り替えを検討している方や、これから事業を始める方は、ぜひ最初から65万円控除を目指すことをおすすめします。
ご自身の事業規模や会計処理にかけられる手間などを考慮し、最適な青色申告控除額を選択して、賢く節税を実現しましょう。